2,30 min
Articolo pubblicato su FR MAGAZINE | Agosto – Settembre 2019 |
Dalla Sec un adeguamento della regulation volto a chiarire gli obblighi fiduciari dei consulenti nei confronti dei clienti. Numerose le similitudini con la MiFID
Negli Stati Uniti la consulenza rappresenta da sempre un settore chiave per il mercato finanziario e per il sistema economico. Operano sul mercato ben 12.500 società di consulenza finanziaria registrate presso la Securities and Exchange Commission (Sec) che forniscono il proprio servizio a più di 34 milioni di clienti, per un ammontare di 82.500 miliardi di dollari di patrimoni.
Gli operatori del servizio di consulenza finanziaria negli Stati Uniti sono suddivisi in due categorie:
- I consulenti finanziari denominati Registered Investment Adviser (RIAs), soggetti indipendenti che svolgono un servizio di consulenza in materia di investimenti e di pianificazione finanziaria (modello di advisor);
- Gli operatori che eseguono le transazioni in titoli per conto dei clienti e distribuiscono prodotti finanziari (modello di Broker-Dealer, o BD).
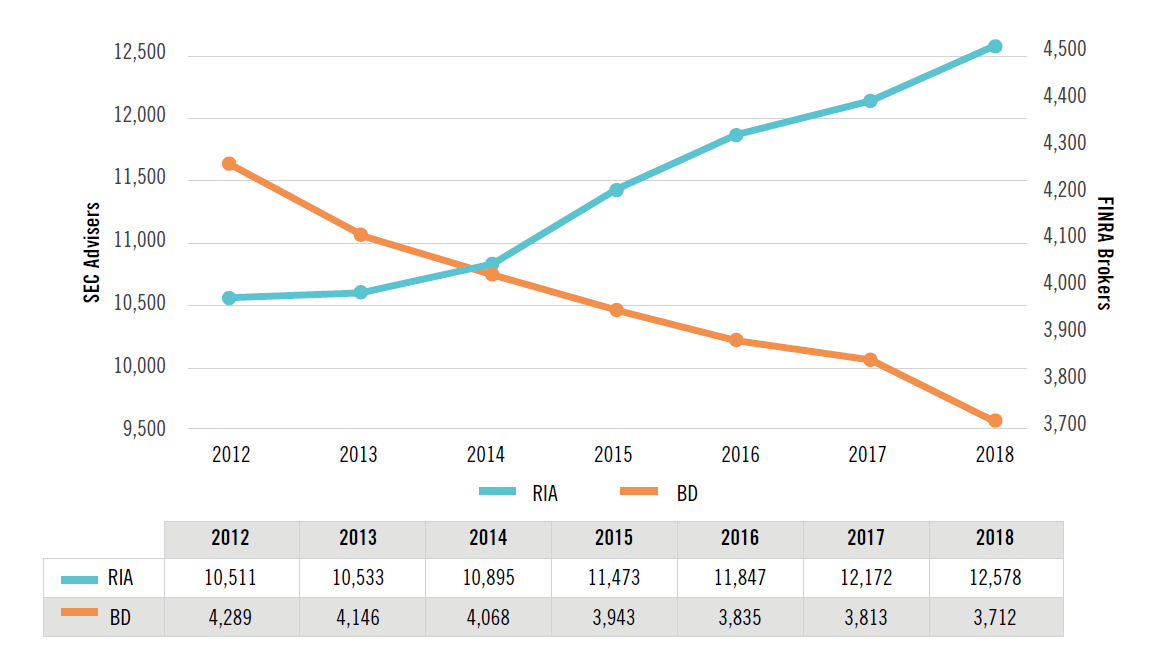
In questi anni si è osservata una progressiva crescita del numero di RIAs mentre il numero dei Broker è in continua diminuzione (vedi grafico).

In generale, i consulenti finanziari sono sottoposti al rispetto di uno standard fiduciario nei confronti dei propri clienti; i broker dealer invece si possono limitare all’adozione di uno standard di adeguatezza.
La remunerazione dei consulenti finanziari (RIAs) è al 95% determinata come percentuale sugli asset dei clienti (fee-based), mentre i broker dealer, che spesso operano all’interno di reti facenti capo a grandi gruppi finanziari (Merrill Lynch, Morgan Stanley), ricevono commissioni in base alle transazioni effettuate o ai prodotti finanziari distribuiti (commission-based).
I consulenti finanziari devono registrarsi presso la Sec quando il patrimonio sotto consulenza supera una determinata soglia (30 milioni, poi elevati a 110 milioni dal Dodd-Frank Act nel 2011); i consulenti che operano su scala inferiore devono invece registrarsi presso il proprio ente statale.
I broker, definiti dalla Sec come “qualsiasi persona impegnata nell’attività di effettuare transazioni in titoli per conto di terzi”, devono effettuare la registrazione presso un’organizzazione di autoregolamentazione. L’organizzazione di autoregolamentazione dei broker e dealer più rappresentativa è la Financial Industry Regulatory Authority (Finra), un ente non governativo che vigila sull’operato del settore. Secondo le informazioni fornite da Finra nel 2018 le società di broker e dealer erano 3.726, di cui 600 circa registrate anche come RIA.
Nonostante le notevoli differenziazioni tra le due tipologie di servizio, i consumatori spesso faticano a distinguere i due diversi modelli. Da qui la necessità di un adeguamento della regolamentazione finalizzato, tra l’altro, a fornire maggiore chiarezza ai clienti sul tipo di servizio di consulenza offerto.
Nel 2010, nel periodo immediatamente successivo alla crisi, la riforma del Dodd-Frank Act si proponeva di regolare i servizi finanziari eliminando o attenuando le cause che avevano determinato le gravi difficoltà dei mercati.
All’interno del provvedimento varato nella Sezione 913 del Dodd-Frank Act, si richiedeva alla Sec di adottare norme e interpretazioni, nell’ambito del servizio di consulenza personalizzata a favore della clientela retail, in merito agli obblighi fiduciari per i consulenti finanziari e alle regole di comportamento (Best Interest) per i BD. Il nuovo Regolamento della Sec e le interpretazioni, approvati il 5 giugno scorso, rappresentano quindi il culmine di questo processo decennale.
Il pacchetto di misure della SEC
Il 5 giugno la Sec ha approvato un pacchetto di misure e di interpretazioni che mira ad accrescere la qualità e la trasparenza nei rapporti tra gli investitori al dettaglio, i consulenti finanziari e i broker-dealer; da un lato vengono elevati i requisiti legali e le informazioni obbligatorie in linea con le aspettative degli investitori, dall’altro si intende consentire l’accesso, in termini di scelta e di costi, a una varietà di servizi e prodotti di investimento.
Nei provvedimenti emanati dalla Sec non si possono non scorgere numerose similitudini con la normativa MiFID. Nello specifico, i provvedimenti della Sec si compongono di un nuovo regolamento “Best Interest”, il nuovo Form “CRS Relationship Summary” e due interpretazioni separate relative ad alcuni articoli dell’Investment Advisers Act del 1940.
Nell’insieme queste nuove regole si prefiggono di migliorare e rendere più trasparenti gli standard di condotta applicabili ai broker-dealer e ai consulenti finanziari; una maggiore trasparenza che consenta agli investitori retail la comprensione dei servizi offerti e, di conseguenza, una scelta informata del rapporto più adatto alle loro esigenze e circostanze; si intende infine promuovere una maggiore coerenza nel livello di protezione fornito da ciascun regime, in particolare nelle attività che prevedono la formulazione di raccomandazioni di investimento.
Approfondisci sul numero di Focus Risparmio (Agosto – Settembre 2019). Accedi e scaricalo gratuitamente a questo link