Il cambio di rotta delle banche centrali ha riportato il sereno sull’asset class, colpita da forti deflussi lo scorso anno. Ma il rallentamento in Europa e Cina preoccupa. L’analisi dei migliori gestori global bond a cinque anni
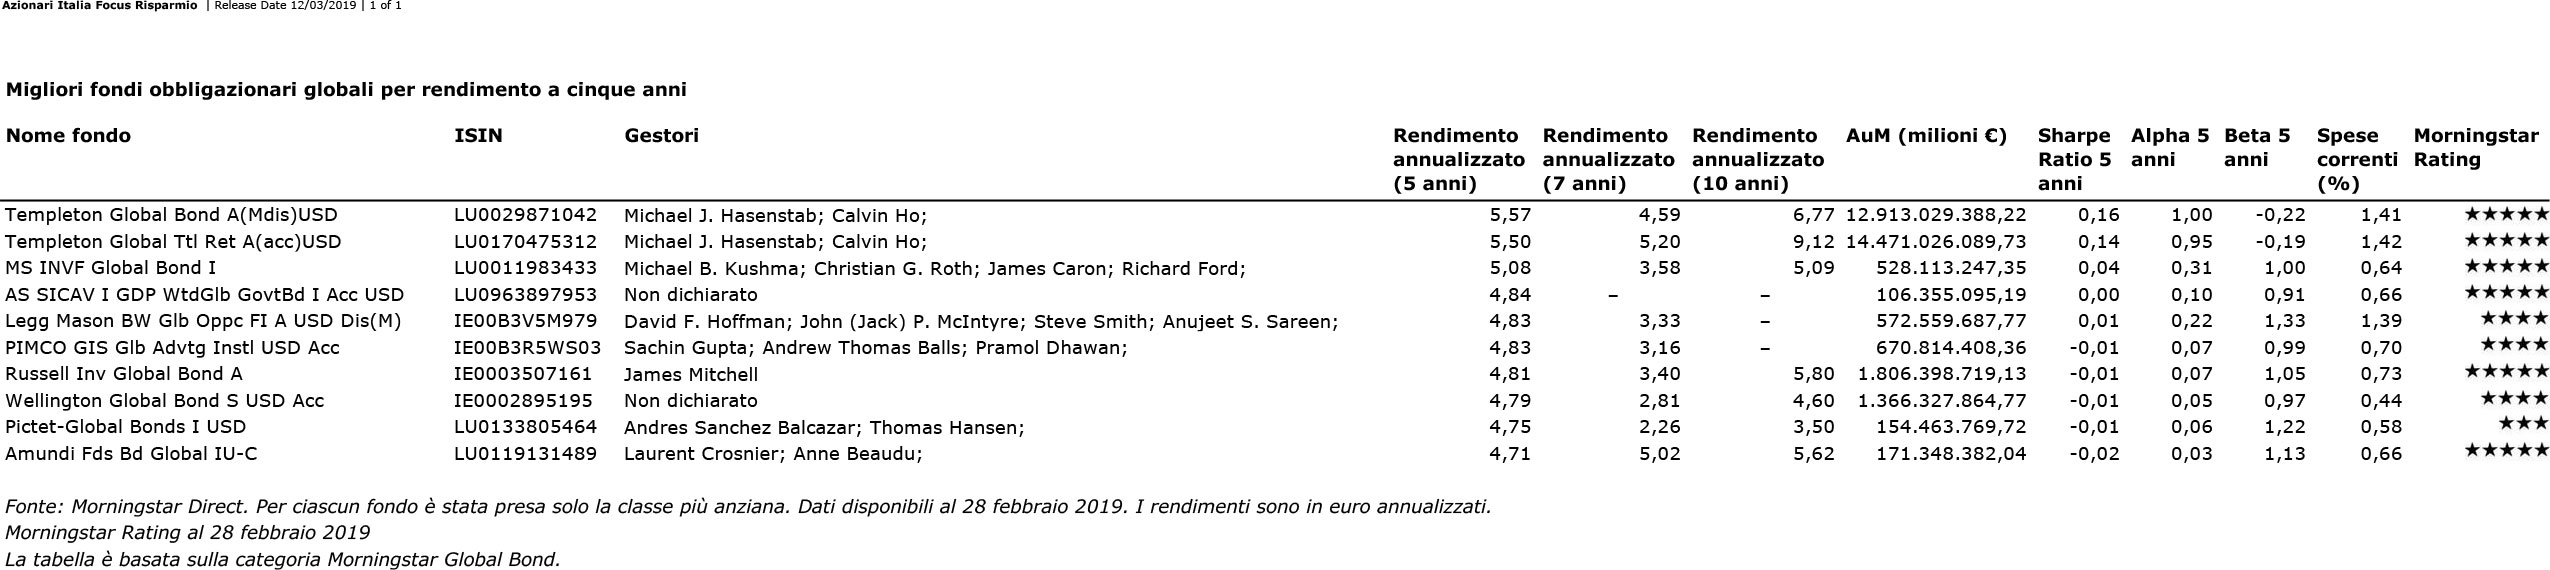
I migliori fondi obbligazionari globali per rendimento a cinque anni
Cliccare sulla tabella per ingrandirla
Fonte: Morningstar Direct. Per ciascun fondo è stata presa solo la classe più anziana. Dati disponibili al 28 febbraio 2019. I rendimenti sono in euro annualizzati
.
Il 2019 si è aperto con un cambiamento di direzione per i mercati: nei primi due mesi dell’anno, infatti, gli asset rischiosi e i tassi hanno evidenziato un insolito rally sincronizzato. Tale rialzo generalizzato è principalmente riconducibile ai toni accomodanti della Fed, anche se l’impennata del 15% dei prezzi del greggio WTI, l’allenamento della politica monetaria in Cina e le maggiori speranze di un accordo commerciale tra USA e Cina hanno contribuito al miglioramento del sentiment degli operatori.
Il catalizzatore del cambio di passo è stata la riunione di gennaio della Fed, in cui la banca centrale guidata da Jay Powell ha assunto toni nettamente più accomodanti, annunciando una pausa nel ciclo di inasprimento. Il risultato? I Treasury Usa hanno registrato un forte rally dopo la riunione, trainato dalla parte centrale della curva.
Le colombe sono poi tornate al centro della scena anche sull’altra sponda dell’Atlantico. Alla riunione di marzo la Bce ha annunciato un nuovo programma di Tltro, le operazioni di rifinanziamento alle banche europee, abbassando al contempo le stime economiche dell’area euro. Il presidente Draghi ha inoltre confermato la possibilità di ricorrere ad altri strumenti di politica monetaria, se necessario. Anche in questo caso i Bund tedeschi hanno riportato un’ottima performance mensile, principalmente nel segmento a lunga scadenza della curva, nonostante dati ancora deludenti.
L’anno dei global bond continuerà a essere altrettanto euforico sulla scorta di un prolungato cambio di rotta delle banche centrali, o nei prossimi mesi i mercati obbligazionari torneranno in “bear territory”? Lo abbiamo chiesto ad alcuni dei migliori gestori di fondi obbligazionari globali a cinque anni.
Quali sono le principali interconnessioni tra il rallentamento della Cina o dell’UE e i tassi di interesse globali? Che effetti avranno pil più deboli sulle dinamiche inflative, e con quali ripercussioni sui mercati obbligazionari?
Andres Sanchez Balcazar, gestore del fondo Pictet Global Bonds
[Andres Sanchez Balcazar, gestore del fondo Pictet Global Bonds]
Secondo le stime di consensus, la crescita globale sarebbe in rallentamento e quella cinese rimarrà debole; gli investitori pertanto continuano a usare cautela nell’assumersi rischi. Ciononostante, l’allentamento da parte delle banche centrali e la crescita moderata solitamente sostengono i mercati fixed income. A nostro avviso la decelerazione della Cina è già scontata e le autorità stanno rispondendo in modo deciso. Negli USA, il rischio che la Fed riapra il ciclo di inasprimento è mitigato dalla riduzione degli effetti delle sostanziali misure di allentamento fiscale dello scorso anno.
Tuttavia, come sempre, la situazione non è del tutto chiara. Per esempio, la crescita cinese potrebbe continuare a rallentare, i negoziati commerciali sino-americani potrebbero interrompersi bruscamente, Trump potrebbe convincere i Democratici a lanciare un pacchetto di spesa infrastrutturale, potremmo assistere a nuove elezioni in Italia dopo quelle del Parlamento Europeo del 2019 e si potrebbe verificare una hard Brexit.
Michael Hasenstab, direttore investimenti del fondo Templeton Global Macro
[Michael Hasenstab, Franklin Templeton] La crescita globale e l’economia statunitense sembrano trovarsi in una decelerazione ciclica, che noi tuttavia non riteniamo sia la fine del ciclo. Nei trimestri precedenti la Cina aveva accelerato il suo piano di produzione per essere in anticipo sui potenziali aumenti dei dazi inizialmente previsti per il 1° gennaio. Ora ha tagliato il ritmo ed è passata a un volume di produzione inferiore e questo effetto si sta trasmettendo ad altri paesi. Non riteniamo che per gli Stati Uniti o per l’economia globale vi sia una recessione all’orizzonte.
Il ruolo della Cina nel mondo sta cambiando in misura sostanziale, a nostro parere, facilitato dalla politica estera isolazionista degli Stati Uniti. Nonostante la crescita cinese stia rallentando, riteniamo che abbia gli strumenti fiscali necessari per prevenire una crisi economica profonda, in assenza di uno shock finanziario esogeno. Ciò premesso, lo scenario cinese di “atterraggio duro” che tutti sembrano temere non è proprio dietro l’angolo, a nostro avviso.
Questo diverso contesto sta creando alcune nuove dinamiche e vuoti economici per alcuni paesi dell’America Latina, dell’Africa e dell’Asia. La Cina ora sta intervenendo per colmare il vuoto e assumere un ruolo più importante nei paesi con cui gli Stati Uniti hanno interrotto i rapporti, in particolare nei paesi a cui gli Stati Uniti non sono disposti a concedere aiuti finanziari. Riteniamo pertanto che l’influenza economica della Cina nel mondo sia destinata a crescere.
La Fed sembra aver smesso i panni del falco, al punto che i mercati stanno già cominciando a scontare le possibilità di un taglio dei tassi di interesse. Quanto è probabile un’inversione della politica monetaria USA? Gli investitori dovrebbero ancora temere gli effetti del quantitative tightening e della riduzione del bilancio delle banche centrali?
[Andres Sanchez Balcazar, Pictet] A inizio 2019 i mercati rischiosi hanno riportato ottime performance, dopo che la Fed ha completamente modificato la forward guidance su tassi e bilancio. Attualmente le tre principali banche centrali mondiali hanno adottato un orientamento accomodante; la Banca Popolare Cinese (People’s Bank of China, PBOC) sta attuando misure sempre più espansive.
Il mercato sconta una modesta probabilità di tagli dei tassi da parte della Fed. A nostro avviso la Fed potrebbe tornare ad alzare i tassi a fronte di un aumento dell’inflazione e di una stabilizzazione della crescita globale. Il credito gode del sostegno dei toni accomodanti della Fed e della crescita Usa moderata ma ancora buona.
Le banche europee hanno rafforzato la loro posizione creditizia e la struttura di capitale nel quadro delle pressioni normative. I Paesi periferici dovrebbero continuare a beneficiare dell’orientamento accomodante della Bce. Riteniamo che i mercati stiano sottovalutando la possibilità di un rialzo dei tassi della Bce nel secondo semestre del 2019, per attenuare l’impatto della politica di tassi di interesse negativi sulla redditività delle banche.
[Michael Hasenstab, Franklin Templeton] Un decennio dopo che la crisi finanziaria globale ha raggiunto il picco nel 2008, i mercati finanziari hanno solamente appena iniziato a correggere le distorsioni dei prezzi degli asset che sono state create dal massiccio programma di quantitative easing (QE) della Federal Reserve. Il continuo QE ha anche condotto a continue distorsioni dei prezzi in obbligazioni e azioni, incentivando al tempo stesso la leva e remunerando la compiacenza tra gli investitori che sono sembrati vedere rendimenti persistentemente bassi e il ruolo di “acquirente di ultima spiaggia” della Fed come disposizione permanente.
Prevediamo che l’inversione del QE avrà significativi impatti sui mercati obbligazionari e azionari allo stesso modo nell’anno a venire. Proprio questo scorso autunno (ottobre 2018), abbiamo visto i mercati obbligazionari e azionari negli Stati Uniti scendere contestualmente al rialzo dei tassi. Ciò potrebbe sembrare anomalo, ma – poiché obbligazioni e azioni sono state egualmente supportate dall’intervento della Fed – sono state ugualmente vulnerabili all’effetto opposto man mano che la politica della Fed si riduce. Questi sono i tipi di correzioni di valutazioni che ci attendiamo di vedere man mano che gli effetti artificiali del prolungato accomodamento monetario vengono meno. Gli investitori che non sono preparati per correzioni di prezzo concomitanti nei buoni del Tesoro USA (UST) e altre asset class nel 2019 potrebbero essere esposti a rischi indesiderati.
Come è composto oggi il portafoglio?
[Andres Sanchez Balcazar, Pictet] Da inizio anno abbiamo continuato a incrementare la duration nel tratto a lunga scadenza della curva USA, poiché a nostro avviso una posizione basata sull’appiattimento della curva potrebbe beneficiare di una rivalutazione dell’ipotesi di ripresa dell’inasprimento della Fed. In Europa, deteniamo un’esposizione neutrale alla duration dei Bund tedeschi, in ragione del sottopeso del segmento a breve della curva e del sovrappeso del tratto a lunga scadenza. Abbiamo inoltre investito nel segmento a breve termine della curva dei tassi britannici, alla luce di valutazioni interessanti in un mercato che scontava un elevato premio per il rischio relativo alla Brexit.
Abbiamo ulteriormente ridimensionato l’esposizione ai titoli corporate ibridi; per contro, abbiamo rafforzato gli investimenti nel settore immobiliare cinese, che dovrebbe beneficiare delle misure di allentamento del Paese. Abbiamo aperto posizioni lunghe su obbligazioni sovrane e quasi sovrane indonesiane, che offrono tassi reali tra i più elevati, e dovrebbero essere favorite dai toni accomodanti della Fed.
Considerando che siamo nelle fasi finali del ciclo economico, molti investitori cominciano a farsi qualche domanda sulla correlazione stock-bond. Rimarrà negativa come è stata negli ultimi 10-15 anni? Inoltre, le obbligazioni possono ancora fare da hedge coprendo le flessioni del mercato azionario?
[Michael Hasenstab, direttore investimenti del fondo Templeton Global Macro] In generale, pensiamo sia importante riconoscere che lo stato del mondo cui gli investitori si sono abituati nell’ultimo decennio non continuerà a tempo indeterminato. Nel 2019, prevediamo che i rendimenti degli UST (i treasury statunitensi) salgano e varie asset class affrontino correzioni dei prezzi man mano che si riduce l’accomodamento monetario. La sfida per gli investitori sarà che il rapporto di diversificazione tradizionale tra obbligazioni e azioni potrebbe non essere ancora valido man mano che i rendimenti dei treasury salgono. Abbiamo già visto periodi nel 2018 in cui gli asset rischiosi sono scesi mentre il tasso “risk-free” (rendimento UST) aumentava.
Tali tipologie di cali simultanei in obbligazioni, azioni e asset di rischio globali hanno il potenziale di verificarsi ancora, secondo noi, in quanto i mercati escono da un’epoca senza precedenti di distorsione dei mercati finanziari. Questi sono i tipi di rischi e opportunità per i quali pensiamo che gli investitori obbligazionari si debbano preparare nel 2019, non solo per difendersi contro i rischi attuali in molteplici asset class, ma cercare modi per potenzialmente beneficiare dell’aumento dei tassi.
.
“Conoscere a fondo” è la rubrica di FocusRisparmio.com in cui passiamo al setaccio una specifica asset class su un orizzonte di investimento di medio-lungo periodo, coinvolgendo i gestori dei fondi top performer in un’analisi a più voci sui driver di performance e sulle prospettive di rendimento dei prossimi mesi.
Il rischio recessione Usa e le incertezze geopolitiche potrebbero far crescere la volatilità, creando instabilità sui mercati. La ricetta? Meno asset rischiosi e strategie di hedging
L’euforia prevale sui mercati dall'inizio dell'anno, complice il cambio di rotta di Fed e Bce. Ma la reazione dei mercati di fronte alle politiche accomodanti “è, per il momento, paradossale”. Parla il cio di La Financière de l’Echiquier
I maxi-prestiti alle banche annunciati dalla Bce contribuiranno a preservare il meccanismo dei prestiti bancari prolungando il ciclo del credito in Europa. Come investire
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min