16 novembre 2020
GESTIONE PASSIVA
Etf, ad ottobre raccolta positiva nonostante l’effetto mercati
Azionari la categoria di sottostanti più gettonata. Presso gli investitori cresce l’appeal del debito cinese onshore

 4 min
Anche per gli Etf-provider più piccoli c’è spazio per fare business. A condizione però che ci si specializzi in una determinata nicchia di mercato e non si rinunci mai all’innovazione. Questo è a grandissime linee il segreto di due manager del settore ascoltati questa settimana per la rubrica #BigTalk; Massimo Siano, head of southern Europa di 21 Shares e Giancarlo Sandrin, country head Italia di Legal & General Investment Management che in conversazione con FocusRisparmio hanno detto la loro sullo stato di salute del mercato europeo dei replicanti.
La domanda è di quelle da un milione di dollari: come fa un Etf-provider di piccole dimensioni (diciamo pure con Aum che non superano il miliardo di euro) a sopravvivere in un mercato iper-concentrato, dove la metà delle masse totali del mercato viene gestita dai primi tre operatori, tutti di scala planetaria?

Nell’ultimo ‘Etf Market Report’ mensile dedicato all’Europa – quello di ottobre – Refinitiv osserva che l’industria europea dei prodotti passivi è altamente concentrata a livello di operatori poiché “i primi dieci detengono il 92,78% del patrimonio complessivo (30 giugno 2020)”. Nel frattempo, spiega il report, il patrimonio gestito è passato da 393,1 miliardi di euro a 830,3 miliardi nello stesso periodo.
“Oggi in questa industria esistono due o tre stelle di dimensioni globali, contornate da una galassia fatta di provider di medie e piccole dimensioni. Fra queste due ultime categorie, quella che si trova in una posizione privilegiata è la seconda perché ha maggiori possibilità di operare attraverso strategie riconoscibili”, spiega Massimo Siano.
La soluzione di Siano per colmare il gap dimensionale con i big player dell’industria riguarda quindi l’offerta: “il segreto è nello specializzarsi in una nicchia di mercato dove si viene riconosciuti come leader e nella quale anche i grandi player fanno più fatica a raggiungere una massa critica che gli permetta la redditività immediata”, aggiunge l’esperto.
Sandrin gli fa eco aggiungendo che “per quanto concerne le principali asset class l’offerta dei grossi operatori tende a concentrarsi su prodotti grandi e liquidi. È ragionevole aspettarsi che la maggior parte delle masse vadano a posizionarsi su questi strumenti”. E continua: “L’evoluzione del mercato e l’affinamento delle esigenze dei clienti crea però bisogni nuovi, creando i presupposti per la nascita di prodotti più sofisticati che vanno a impegnare la componente tattica dei portafogli – aggiunge Sandrin –. Ecco quindi nuove possibilità per player più agili e nuovi entranti che vadano a soddisfare la domanda su asset class di nicchia come i tematici, i megatrend, gli Esg”.
In questo quadro, Refinitiv porta all’attenzione un’importante caratteristica del mercato: “In qualsiasi altro settore, una concentrazione così elevata sarebbe preoccupante per le autorità di regolamentazione e i clienti, in quanto ciò potrebbe portare a un monopolio o ad un oligopolio, che potrebbe far aumentare i prezzi e/o abbassare la qualità die prodotti”, scrive Detlef Glow, capo della ricerca Emea presso Refinitiv-Lipper.
Questo non accade nel mercato Etf, spiega l’analista, dove, al contrario, le commissioni sono scese a livelli prossimi allo zero e la qualità dei prodotti più grandi viene percepita dagli investitori.
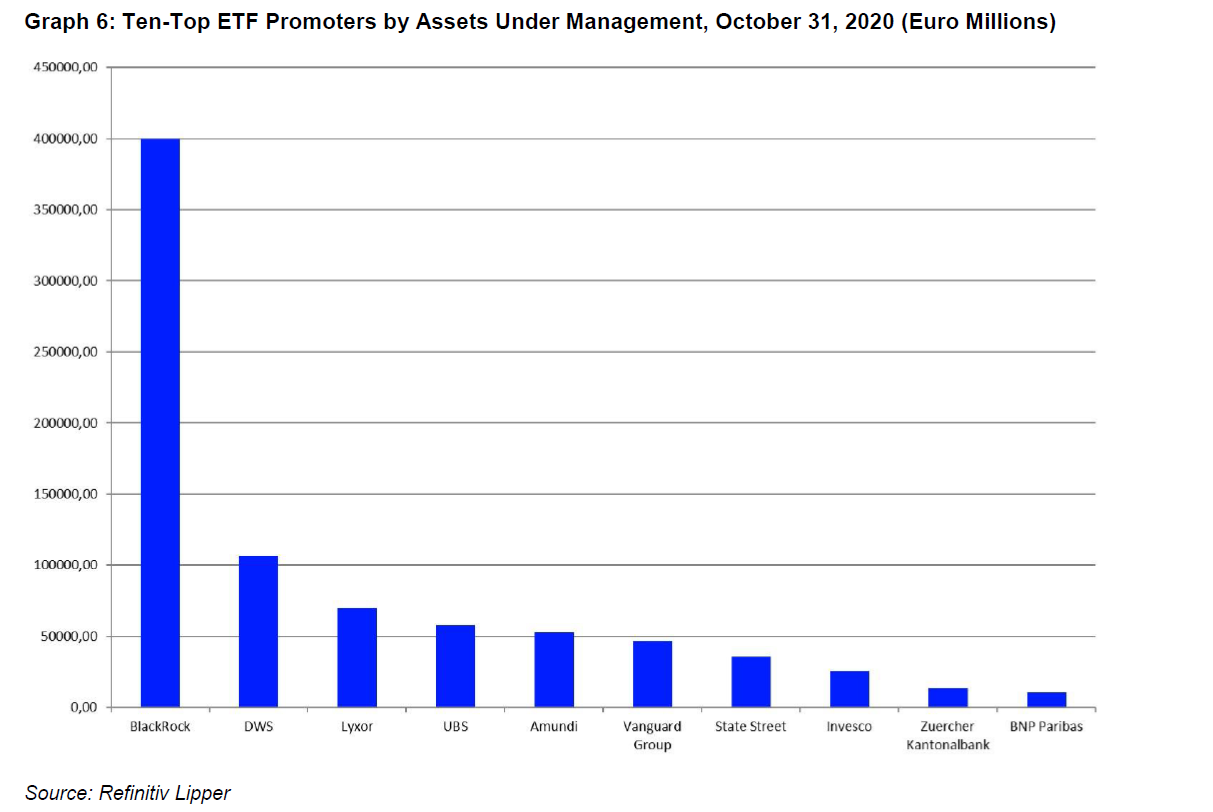
Secondo il data-provider, su 49 emittenti di Etf in Europa solo 19 detengono attività pari o superiori a un miliardo di euro. Il più grande di Etf-provider in Europa, iShares (399,7 miliardi di euro), rappresenta il 45,72% del patrimonio complessivo, seguito a distanza da Xtrackers (106,5 miliardi di euro), e da Lyxor ETF (compreso il patrimonio gestito di ComStage – 70,2 miliardi di euro).
È questa la soglia limite per restare rilevanti sul mercato degli Etf?
Siano conferma che “le maggiori difficolta per i nuovi entranti si hanno all’inizio, per raggiungere il primo miliardo. È da lì in poi che si passa dalla piccola alla media dimensione”. “Una volta superata quella soglia lo step successivo è la barriera dei 100 miliardi, nel mezzo non c’è molta differenza, si viene considerati player di medie dimensioni”, osserva il manager di 21 Shares che proprio questa settimana annuncia di aver raggiunto 150 milioni di dollari di Aum grazie alla variegata offerta di Etp nel settore delle criptovalute.
“E’ un discorso che può aver senso per quelle società di Etf che operano stand alone, non per i gruppi più diversificati che presidiano il mercato dei passivi come una business line. In quest’ultimo caso non vedo problemi ad avere masse inferiori al miliardo”, aggiunge Sandrin che cita l’esempio di Legal & General IM che guarda all’offerta di prodotti attivi e passivi “con uguale dignità”.
La piccola dimensione è anzi vista come un vantaggio da Siano che ribalta la massima latina ‘In medio stat virtus’: “I player minori hanno una sufficiente flessibilità che consente di offrire piattaforme di Etf complete per la determinata gamma commerciale che decidono di proporre. Per chi sta nel mezzo, al contrario, è difficile crescere e al contempo è impossibile tornare indietro”.
Un’ultima battuta sullo stato di maturità del mercato, secondo alcuni osservatori giunto alla sua fase di consolidamento. Siano è lapidario: “Il mercato degli Etf in Europa si trova ancora in fase di sviluppo perché la maggior parte degli operatori ancora cresce e così sarà fintanto che le società, anche più piccole, continuano a lanciare prodotti e fare utili. Diversa la situazione per chi sta nel mezzo, che potrebbe richiamare le attenzioni di qualche grosso player interessato ad acquisire ulteriori fette di mercato a buon prezzo”.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.
