3 luglio 2017
MERCATI EMERGENTI
Al giro di boa 2017 l’Asia è campione tra i fondi
In 6 mesi gli emergenti salgono sul podio nonostante la stretta monetaria della Fed

 Tempo di lettura: 2’30
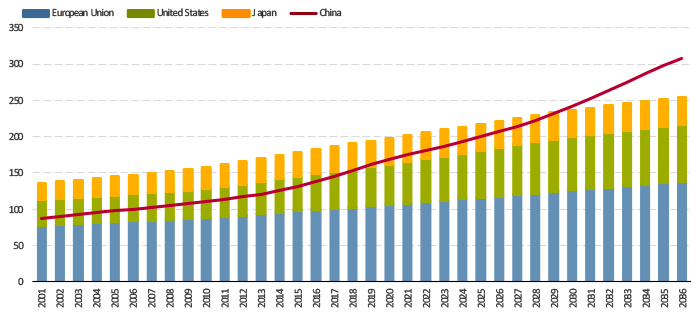
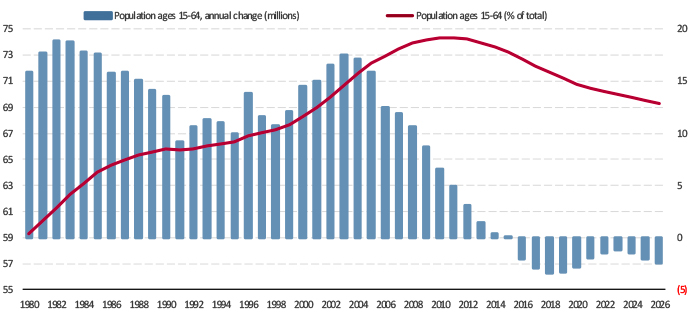
La Cina rischia di invecchiare prima di diventare ricca. Le proiezioni demografiche contenute nell’ultimo Osservatorio Morningstar, indicano che entro il 2026 gli ultra-sessantacinquenni saranno 207 milioni e qualche anno dopo saranno più di quelli di Stati Uniti, Eurozona e Giappone messi insieme. Per contro, nello stesso periodo, la popolazione in età lavorativa (15-64 anni) scenderà di circa 20 milioni, invertendo il trend espansivo che dura dal 1980.
Crescita della popolazione over65 entro il 2026 (in milioni di persone)
Fonte: UN Population Division
La composizione demografica dell’ex Celeste impero, dunque, è destinata a cambiare in modo drammatico, con più anziani e un declino delle nascite di circa il 30% in un decennio, a causa della diminuzione delle donne in età fertile, in particolare delle ventenni. Il rapporto tra persone in età lavorativa e non (bambini e anziani) scenderà dall’attuale 2,7 al 2,3, con conseguenze rilevanti sull’assetto economico.
Il declino della popolazione in età lavorativa
Asse di destra: Variazione annua della popolazione in età lavorativa. Asse di sinistra: persone tra i 15 e i 64 anni in percentuale del totale.
Fonte: UN Population Division
Tasso di risparmio in calo
Secondo le stime di Morningstar, la riduzione della forza lavoro avrà un impatto negativo sul Prodotto interno lordo (Pil) annuo in media dello 0,1% nel prossimo decennio. Anche se non si tratta di valori elevati, le trasformazioni nel peso delle diverse componenti del Pil saranno significative. In particolare, aumenteranno le pressioni sugli stipendi e diminuirà il tasso di risparmio. L’incremento del reddito disponibile, dunque, si tradurrà in un aumento dei consumi. “La spesa delle famiglie cinesi è inferiore a quella del resto del mondo”, dice Daniel Rohr, autore dello studio Morningstar. “Ci aspettiamo che il gap si chiuderà sensibilmente entro il 2026”.
Riforme necessarie
Minori risparmi significheranno anche una contrazione degli investimenti. E’ possibile quindi che ci sia un ridimensionamento di questa voce del Pil, con conseguenze sull’indebitato settore delle aziende. In un contesto in rapido cambiamento, le autorità cinesi dovranno intraprendere con decisione il percorso di riforme strutturali necessario a mantenere sostenibile la crescita. Questo è un nodo cruciale per gli investitori. “Sulla Cina prevale la cautela”, si legge in una nota di NN IP. “Questo non per preoccupazioni legate alla crescita, che dovrebbe attestarsi attorno al 6,5%, trainata dagli stimoli fiscali e monetari, quanto piuttosto per i progressi delle riforme. Se il Paese si concentrerà troppo sulla crescita a breve termine e troppo poco sul miglioramento del quadro istituzionale e sull’aumento dei livelli di produttività, aumenteranno le probabilità di un hard landing in futuro. In un’ottica di medio-lungo termine esiste la possibilità di un incremento dei rischi relativi alla Cina”.
Nel suo recente discorso al Congresso nazionale del popolo, il premier Li Kequiang ha dichiarato che “la stabilità è di massima importanza”. Tuttavia, commenta Rohr, “la stabilità di breve termine rischia di compromettere la traiettoria di crescita di lungo periodo, esasperando molti dei problemi del paese. Le riforme sono indispensabili per il recupero di produttività e l’aumento della redditività”.
I timori degli investitori
Tra gli investitori aleggia uno scetticismo diffuso sull’ex Celeste impero, accentuato negli ultimi mesi dai timori di una guerra commerciale con gli Stati Uniti. “Più i gestori sono attivi sui mercati emergenti, più sottopesano la Cina”, commenta Wojciech Stanislawski, gestore del fondo Comgest Growth Emerging Markets. “Secondo Copley Fund Research, i fondi sui mercati emergenti globali con un active share superiore al 75% e con meno di 75 posizioni, sottopesano per più dell’8% la Cina. Tuttavia, il record di dispersione di rendimento azionario indica che ci sono ottime opportunità di alpha. Solo un terzo della porzione di mercato disponibile attraverso il Connect Scheme (il canale di connessione tra le Borse di Hong Kong e Shanghai, Ndr) e il programma QFII (Qualified foreign institutional investor) è stato finora usato dagli investitori stranieri. Solo l’1% della capitalizzazione del mercato domestico cinese è detenuto da investitori stranieri. Il 90% del mercato è in mano allo Stato e ad azionisti retail, il che spiega perché esso non sia ancora efficiente”.
