17 dicembre 2018
In breve

2019, i tecnologici non perderanno terreno
Schmitt (Ethenea): “Non siamo così ottimisti invece riguardo alle utilities e alle telecomunicazioni, in quanto stanno scontando ingenti quantità di debito”

 5 min
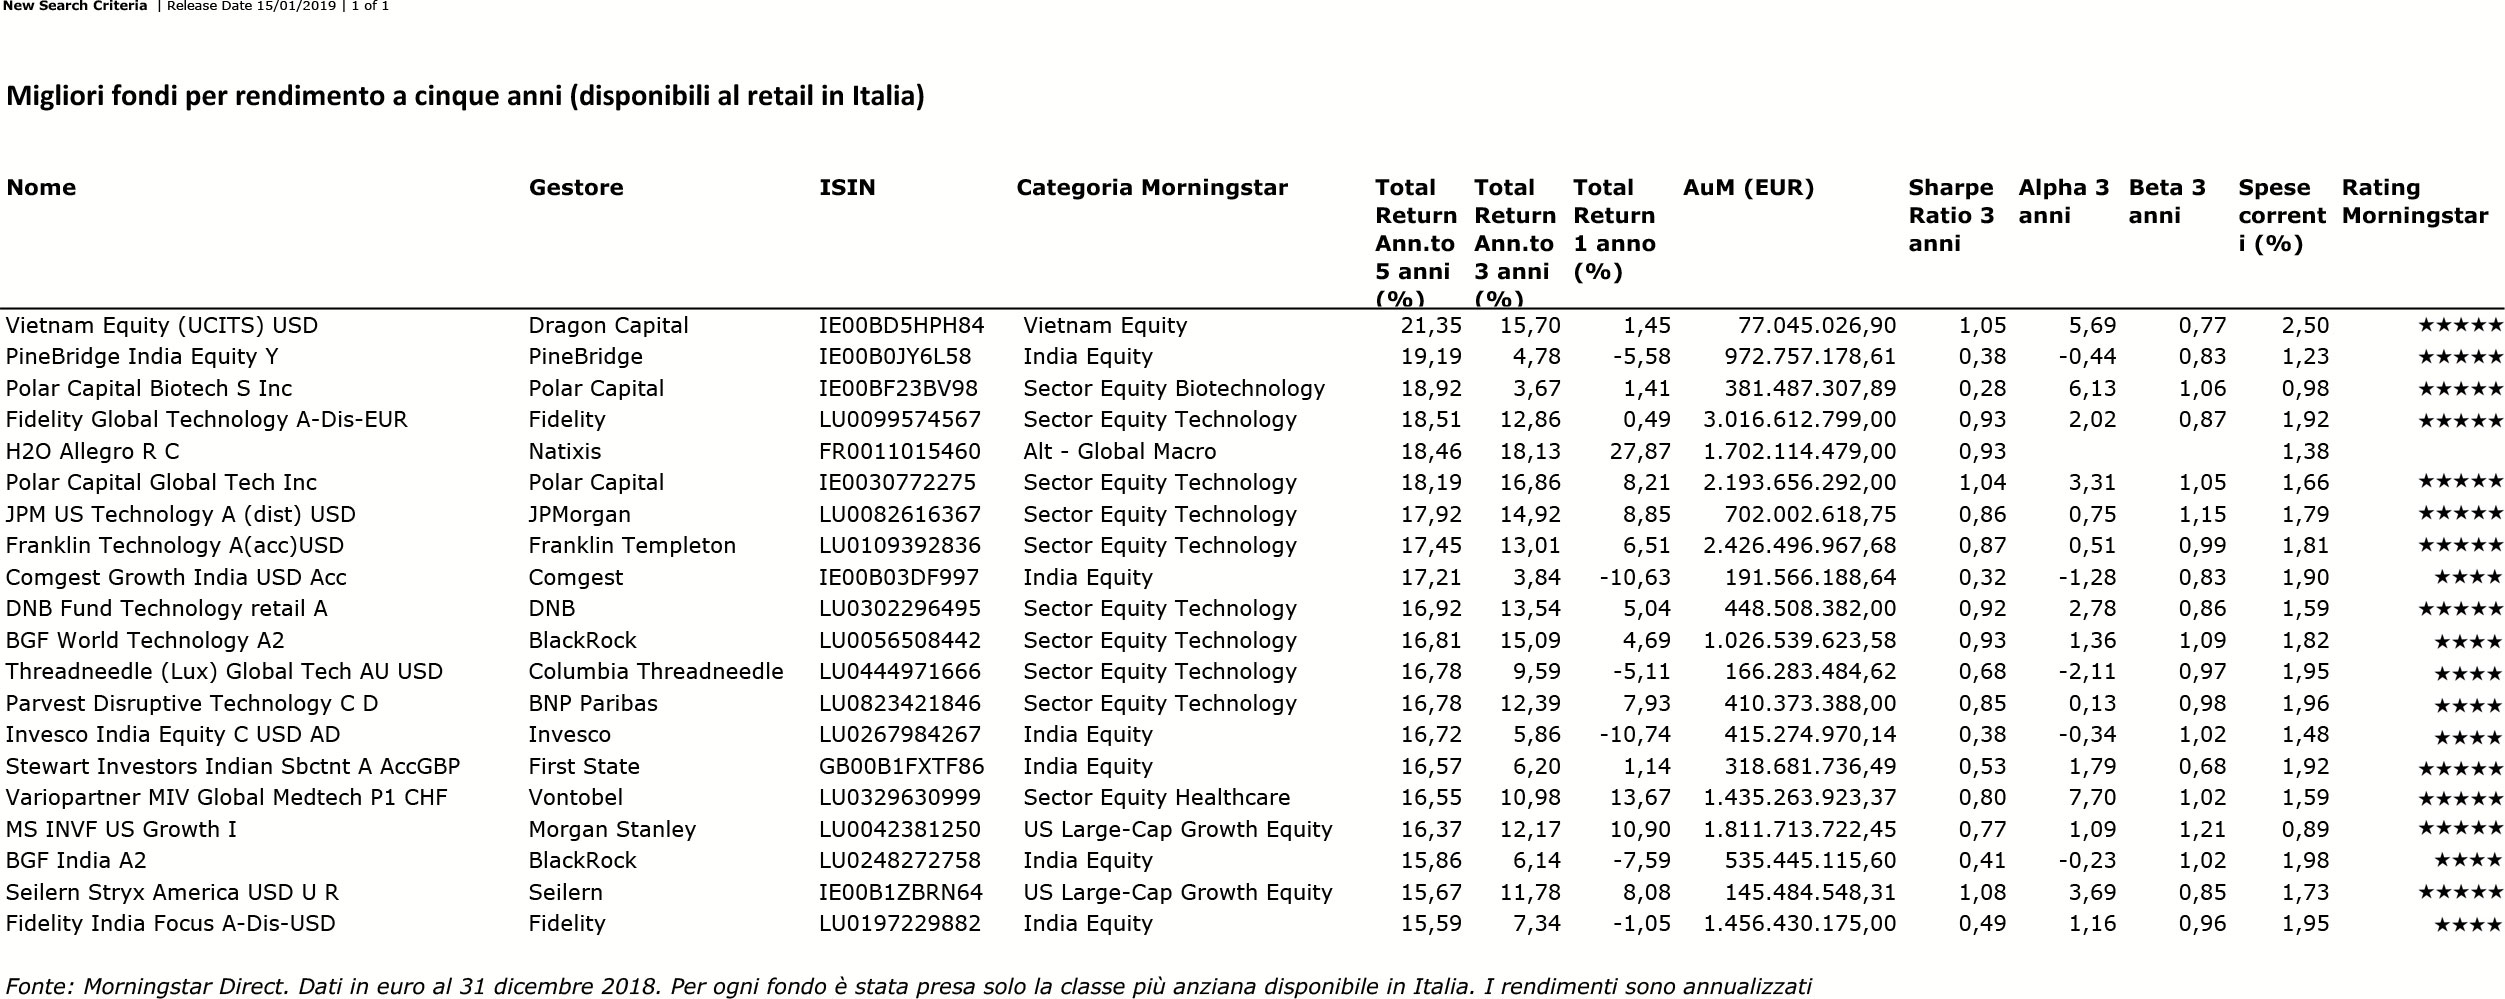 Cliccare sulla tabella per ingrandirla
Il quinquennio 2014-2018 sarà ricordato dagli operatori come quello del rafforzamento della ripresa globale, sincronizzata e non inflazionistica che ha caratterizzato il ciclo economico più lungo della storia. Uno scenario in cui sia le aree economiche sviluppate (Stati Uniti, Europa e Giappone) sia, almeno in parte, i paesi emergenti hanno partecipato al ciclo economico di crescita che ha fatto seguito alla crisi finanziaria del 2007–2008, superata in larga parte grazie alle misure straordinarie di politica monetaria architettate dalle banche centrali.
L’anno che ci siamo da poco lasciati alle spalle ha mostrato i primi segnali (rallentamento della crescita, sensibile aumento dell’inflazione, aumento dei rendimenti obbligazionari, sell-off azionari) dell’inversione di tendenza che condurrà alla fine dell’espansione del ciclo economico – americano in primis – e a una recessione globale, prevista dagli operatori non prima del 2020.
L’anno in corso, come già il 2018, assume allora un particolare significato come periodo di transizione verso un’era economica più sfidante per gli investitori, “viziati” da anni di politiche monetarie accomodanti. Alla luce di queste tendenze, abbiamo deciso di fare il punto sull’ultimo lustro dei mercati interpellando alcuni dei migliori gestori degli ultimi cinque anni in assoluto (su tutte le categorie), che ci guidano attraverso i driver di performance di lungo termine e gli outlook di rendimento delle rispettive asset class.
Negli ultimi cinque anni il settore tecnologico ha riportato eccellenti risultati. Osservando i dati storici delle performance (seppure, è bene ricordarlo, i rendimenti passati non sono necessariamente indicativi di quelli futuri), notiamo una crescita costante della categoria azionari tecnologia.
Sul lungo periodo, l’equity azionario tecnologico ha retto meglio degli indici azionari globali. L’anno scorso ha fatto eccezione: l’MSCI World Information Technology Index (USD), uno degli indici di riferimento dei fondi tech equity, ha segnato una flessione del 2,6%. Comunque meglio del -8,7% dell’MSCI World e del -9,4% dell’indice misto (paesi sviluppati e emergenti) MSCI All Country World Index (Fonte: MSCI World Information Technology Index (USD) factsheet).

“Praticamente tutti i settori stanno rivisitando i loro modelli di business attorno alle iniziative della tecnologia informatica (IT) per rimanere competitivi”, osservano James Cross e Jonathan Curtis, gestori del Franklin Technology (+17,4% a cinque anni). “Riteniamo che la trasformazione digitale (digital transformation, DT) e le sue diverse declinazioni favoriranno una costanza nei trend di crescita di lungo termine per molti anni a venire” proseguono i fund manager, che spiegano l’ottimismo sulle prospettive dell’azionario tecnologico ponendo l’accento sugli alti livelli di spesa per IT di imprese e famiglie, legata in particolare al settore dei servizi, nuovi media e giochi.

Eppure il settore è reduce da un 2018 non brillante, che ha registrato il primo calo (in sette anni) del Nasdaq Composite Index su base annua. Ciononostante, spiega Pamela Woo, responsabile Usa e Global sector equities di BNP Paribas AM e gestore del Parvest Disruptive Technology (+16,7%), “i recenti ribassi hanno portato le valutazioni di molti titoli su livelli interessanti. Il 2019 presenta diversi fattori positivi e rimaniamo bullish su diversi temi improntati a una forte crescita secolare tra cui il cloud computing, l’intelligenza artificiale, l’automazione (compresa la robotica) e l’internet-of-things. I titoli delle società che sono leader e promotrici di questi temi dovrebbero sovraperformare nel medio-lungo periodo”.
Ciò detto, l’azionario tecnologico è atteso al varco di snodi cruciali che possono minarne le performance. Pensiamo in particolare alle tensioni commerciali tra Cina e Stati Uniti e al brusco calo della performance di Apple. “Riteniamo che il protezionismo possa rappresentare una significativa minaccia per questi titoli”, conviene Woo. “Se la guerra commerciale USA-Cina si intensifica, ravvisiamo il rischio maggiore per le società produttrici di hardware IT di impresa, che costruiscono i loro prodotti in Cina per l’importazione in America”, spiegano Cross e Curtis (Franklin Templeton). “Riteniamo vi saranno sforzi per trasferire gli impatti dei dazi agli utenti finali e/o spostare la capacità di produzione di hardware IT fuori dalla Cina”.
In merito ad Apple, Woo getta acqua sul fuoco. “Il rallentamento della domanda di smartphone sta avendo un effetto di smorzamento sulla catena di fornitura”, osserva, “ma le introduzioni di nuovi prodotti potrebbero stimolare la domanda nel 2019 o nel 2020, in particolare con la transizione ormai prossima alla tecnologia wireless 5G”.
L’altra categoria di investimento che balza all’occhio dall’analisi dei dati Morningstar sui fondi top performer a cinque anni è l’azionario indiano – una delle pochissime asset class che è riuscita a mantenersi in territorio positivo nel 2018, con l’indice della borsa di New Delhi BSE SENSEX che segna un rendimento a 12 mesi del 5,53%.

“La resilienza delle azioni indiane è stata sostenuta dalle riforme fiscali, dalla digitalizzazione e dal miglioramento dei fondamentali economici e degli utili societari” spiega Chandrashekhar Sambhshivan, gestore dell’Invesco India Equity (+16,7%). Eppure, sottolinea il collega Manish Shah, gestore del fondo Comgest Growth India (+17,2%), “l’indice Sensex nasconde una dispersione significativa: nonostante le vendite degli investitori stranieri, con deflussi pari a 4,4 miliardi di dollari, i flussi domestici sono stati di supporto (+17,6 miliardi di dollari)”.
Solo alcuni titoli sono stati veramente positivi e hanno influito sulla performance totale, prosegue Shah, “come ad esempio Bajaj Finance (+51% nell’anno), Hindustan Unilever (+34%), Infosys (+28%), Kotak Mahindra Bank (+25%), Reliance Industries (+21%). I settori che hanno registrato i risultati migliori sono stati quello finanziario, l’IT, il petrolio e il gas naturale”.
Mentre nei prossimi mesi, spiega Sambhshivan, “prendendo in considerazione cambiamenti strutturali quali i progressi nell’inclusione finanziaria e il miglioramento dell’attività imprenditoriale guidato dalla ripresa delle zone rurali, privilegiamo le banche e le società di finanziamento al dettaglio, che possono acquisire quote di mercato e migliorare la redditività. Ci piacciono anche le società di consumo che possono beneficiare della crescita strutturale della domanda dei consumatori”.
La principale incognita per i listini indiani è rappresentata dalle elezioni generali per costituire il 17 Lok Sabha (il parlamento indiano), che si terranno in India tra aprile e maggio 2019. Il consenso degli analisti politici afferma che la rielezione del primo ministro in carica Narendra Modi è tutt’altro che scontata. Tanto che c’è chi parla di “festa finita per l’azionario indiano”.
Più sobria l’analisi di Shah (Comgest), “I mercati stanno prezzando una coalizione guidata da Modi al potere e una sorpresa negativa in questo senso potrebbe generare una brusca correzione. l’incertezza a livello politico condizionerà il sentiment degli investitori dato che un qualsiasi governo diverso da quello attuale sarebbe con tutta probabilità una coalizione di partiti regionali e sarebbe visto come instabile da parte degli investitori”.
Tuttavia, prosegue il gestore, “non crediamo che l’esito delle urne possa condizionare il cammino di lungo periodo del paese. L’economia indiana è cresciuta del 7-8% a partire dalle liberalizzazioni del 1991. I tassi di crescita durante i differenti governi in questo periodo non si sono discostati più di tanto”.
Gli fa eco Sambhshivan (Invesco): “Durante le elezioni generali, il mercato sarà testimone di una maggiore volatilità”. Tuttavia, il gestore spiega di aver analizzato l’andamento delle azioni indiane rispetto alle elezioni generali negli ultimi 27 anni. “I dati mostrano che coloro che hanno investito in titoli domestici sei mesi prima delle elezioni generali hanno ottenuto rendimenti positivi nei due anni successivi. Questo è accaduto sette volte su sette dal 1991. Gli investitori possono dunque considerare un orizzonte di investimento di 2-3 anni tra le elezioni generali, indipendentemente dai loro risultati e dalla volatilità di mercato relativa al periodo elettorale”.
“Conoscere a fondo” è la rubrica di FocusRisparmio.com in cui passiamo al setaccio una specifica asset class su un orizzonte di investimento di medio-lungo periodo, coinvolgendo i gestori dei fondi top performer in un’analisi a più voci sui driver di performance e sulle prospettive di rendimento dei prossimi mesi.
Schmitt (Ethenea): “Non siamo così ottimisti invece riguardo alle utilities e alle telecomunicazioni, in quanto stanno scontando ingenti quantità di debito”
