 3 min
L’annuale Global Strategy Conference identifica le principali determinanti dei mercati e l’asset allocation di base secondo gli specialisti della società
“Il 2021 è stato un anno notevole, caratterizzato da straordinari stimoli monetari e fiscali. Risk-on era chiaramente la strategia giusta. Entriamo nel 2022 con un momentum importante e restiamo ottimisti sulla crescita. Non c’è dubbio però che siamo entrati in una nuova era”. Le parole di Richard Gnodde, Ceo di Goldman Sachs International, celebrano il grande ritorno di un peso massimo delle metriche economiche, un attore ingombrante: l’inflazione. Di certo siamo in presenza di una forte tensione verso la sostenibilità, così come di un quadro geopolitico più frammentato rispetto al recente passato, entrambi fattori citati da Gnodde, ma l’elefante nella stanza del nuovo anno è l’aumento dei prezzi che nel mese di dicembre ha fatto segnare record in Europa e valori nettamente sopra le medie storiche nelle principali economie globali.
La rincorsa delle banche centrali
L’annuncio di Jan Hatzius, chief economist and head of Global Investment Research di Goldman Sachs, sulla previsione di quattro rialzi dei tassi da parte della Federal Reserve nel corso del 2022 è stato mal digerito dai mercati. La visione di una banca centrale statunitense che si muove in modo netto e veloce per rincorrere l’inflazione ha messo in secondo piano le attese sulla crescita del Pil di Goldman Sachs che resta costruttiva sull’anno appena iniziato.
A livello globale il posizionamento è su un +4,4%, in linea con il consensus, con in vantaggio l’area euro (+4,4%, stesso numero per l’Italia) e UK (+4,7%) rispetto agli Stati Uniti (+3,5% secondo Goldman Sachs contro un consensus di mercato al +3,9%). Anche la Cina, così come gli Stati Uniti, è vista dagli esperti della banca con lenti più scure rispetto ai mercati (+4,6% contro un consensus al +5,3%). Tra i big spicca l’India con il +6,4%, vicina alla crescita potenziale oltre il 2022 individuata da Goldman Sachs al +6%.
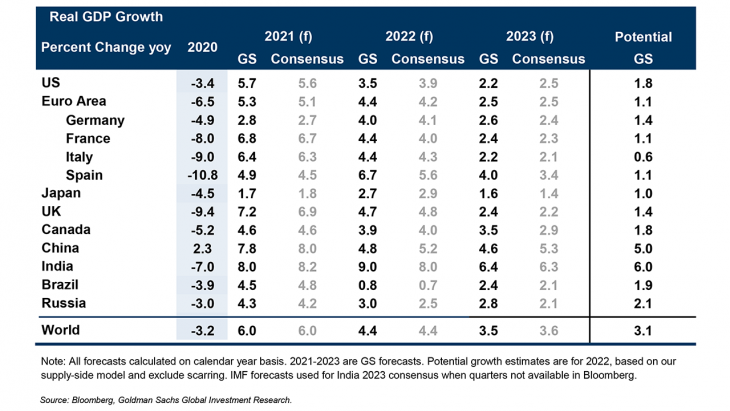
Entrando nel dettaglio della situazione degli Stati Uniti, Hatzius sottolinea come la dinamica dell’inflazione attuale sia da correlare ad un eccesso di domanda concentrata sui beni ma ancora lontana dai livelli pre-pandemici sui servizi. Un boom di consumi che è destinato a rallentare nel corso del 2022 per una serie di fattori tra cui la progressiva diminuzione del supporto fiscale. La domanda si sposterà quindi progressivamente sui servizi, determinando una crescita dei prezzi e un’inflazione dalle cause differenti, che, afferma il chief economist e head of Global Investment Research di Goldman Sachs, nel corso del 2023 continuerà ad essere più alta rispetto ai desiderata della Fed che proseguirà nel restringimento delle maglie di politica monetaria fino al target.
Volontà poi confermata dalle parole del presidente della banca centrale statunitense Jerome Powell di fronte al comitato bancario del Senato Usa. “Se l’inflazione (definita una minaccia grave) persisterà più a lungo delle attese, la Fed è pronta ad alzare i tassi di interesse più volte nel tempo”, ha dichiarato Powell.
Nell’area euro volano le colombe
Un quadro meno problematico quello previsto per l’Europa dagli analisti di Goldman Sachs che vedono la Bce ben salda nella sua posizione di “colomba” nonostante il picco dell’inflazione di fine 2021. La stabilità della politica monetaria, con tassi che non sono attesi in risalita, e della politica fiscale, con programmi nazionali e sovranazionali di supporto da centinaia di miliardi di euro permettono, secondo gli analisti della banca, di guardare al 2022 in modo ottimista.
“La variante Omicron”, aggiunge un ulteriore elemento Sven Jari Stehn, chief european economist di Goldman Sachs, “si sta rilevando un colpo assorbibile nel complesso, con un cambio di paradigma che permetterà, seppur con restrizioni, di evitare chiusure e blocchi delle attività economiche”. “Ci sono ottimi spazi di recupero rispetto ai livelli pre-Covid in tutti i settori più direttamente colpiti dalla pandemia. Solo la produzione industriale, infatti, ha dati paragonabili a quelli di inizio 2020”, dichiara inoltre.
TINA sopravvive
Christian Mueller-Glissmann, senior multi-asset strategist di Goldman Sachs, sintetizza infine l’asset allocation base sottolineando un concetto fondamentale. “La variabile principale riguarda le prospettive di crescita. Nell’attuale situazione delle valutazioni azionarie, se le attese sulla crescita saranno rispettate, ogni variabile può essere affrontata”.
I concetti fondamentali espressi da Mueller-Glissmann richiamano alla crisi del portafoglio modello 60 obbligazionario e 40 azionario che soffrirà, secondo l’esperto, nel ciclo economico post-pandemico. La preferenza, o meglio l’unica alternativa, per la ricerca di rendimento è nell’equity, su cui sarà necessaria maggiore selezione e, a livello generale, Goldman Sachs vede migliori prospettive in Europa rispetto agli Stati Uniti. Commodity e cash potranno avere un ruolo più importante nel nuovo contesto macro-economico, mentre alla neutralità sul credito fa da contraltare una preferenza per il sottopeso sui bond governativi che perdono appeal anche in funzione di diversificazione.
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.

