 4 minuti
Le Borse hanno messo a dura prova gli investitori in queste settimane, ma le aziende con un vantaggio competitivo e valutazioni attraenti hanno offerto un riparo dai ribassi. Proprio come il moat dei castelli medioevali
I castelli medioevali avevano un fossato intorno alle mura per difenderli dagli attacchi dei nemici. In economia, il concetto è stato ripreso con il termine inglese di “moat” e reso popolare da Warren Buffett con l’obiettivo di indicare la capacità di un’azienda di mantenere un vantaggio competitivo e quindi proteggere i profitti di lungo periodo e la quota di mercato.
Oggi molti si domandano se l’economic moat abbia difeso gli investitori in questa prima parte dell’anno turbolenta, con i mercati messi alla prova dall’aumento dell’inflazione e dagli effetti dell’invasione russa in Ucraina.
Vantaggio competitivo e valutazioni
La risposta è nei dati. L’indice Morningstar Wide Moat Focus, che comprende le aziende statunitensi con ampio vantaggio competitivo e valutazioni attraenti, ha guadagnato lo 0,61% in dollari da gennaio (al 29 marzo), un dato che si confronta con il -3,09% del mercato americano nel suo complesso. In sostanza, le imprese di questo tipo hanno fatto da cuscinetto in tempi di forte volatilità ed incertezza geopolitica. Ma i primi mesi dell’anno non sono un caso isolato. A partire dal lancio nel 2007, il Wide Moat Focus index si è comportato meglio del paniere generale del 3% in media ogni anno, con un rendimento del 13,5% annuo contro il 10,4% del Morningstar US market index.
Confronto tra il Morningstar Wide Moat Focus index e l’indice azionario statunitense (base= 100 dollari)

Il confronto con Wall Street
Negli ultimi 15 anni (a fine 2021), il paniere con aziende ad ampio vantaggio competitivo ha catturato meglio i rialzi di Wall Street ed è riuscito a contenere maggiormente le perdite. Per questo tipo di analisi, i ricercatori utilizzano due indicatori: l’upside e il downside capture ratio. Il primo è stato di 107, il che significa che ha agguantato il 107% degli incrementi del mercato statunitense, mentre il secondo è stato di 86,5 (ossia ha subito solo l’86,5% delle perdite). “Questi numeri vogliono dire che, in media, la strategia ha sovraperformato quando il benchmark è salito e anche quando è sceso”, spiega Andrew Lane, responsabile dell’equity strategy per Morningstar Indexes. “È raro vedere una tale versatilità, soprattutto in periodi di tempo così lunghi”.
Tecnologici sì o no?
Ma non tutti gli anni sono uguali. Ad esempio, nel 2021, l’indice Wide Moat Focus ha ottenuto un rendimento inferiore a quello generale, a causa dei deboli risultati nell’ultimo trimestre, che hanno vanificato la sovra-performance dei precedenti. “Il sottopeso di alcuni grandi nomi tecnologici ha penalizzato l’indice”, afferma Lane. Tra le assenze più note ci sono Nvidia (processori grafici) e le azioni di classe C di Alphabet (Google), ossia quelle senza diritto di voto. Anche la minore esposizione ad Apple e Microsoft, oltre che a Tesla hanno contribuito al distacco rispetto all’indice tradizionale, perché queste azioni si sono apprezzate molto negli ultimi anni. In ogni caso, l’indice Wide Moat focus ha terminato il 2021 a +24,8%, un risultato di poco inferiore allo US market index (25,8% in dollari).
È probabile che il sottopeso delle big della tecnologia permanga nel tempo, non solo perché alcune di loro hanno un “ristretto” vantaggio competitivo (ad esempio Apple e Tesla), ma anche per ragioni di valutazione. “Raramente titoli come Amazon, Meta Platform, Microsoft e Alphabet sono apparse attraenti in termini di rapporto prezzo/fair value negli ultimi anni”, dice Lane.
Più alti che bassi
Periodi come il 2020, ma anche il 2021, ci ricordano che queste strategie possono avere delle fasi di sotto-performance, tuttavia l’analisi storica dei dati rivela che in 15 anni, otto sono stati di rendimenti superiori all’indice tradizionale. Avere aziende con valutazioni attraenti e un ampio vantaggio competitivo si è rivelato vincente durante i ribassi di Borsa e non è stato sempre penalizzante nei rialzi. Inoltre, l’analisi storica rivela che la magnitudine delle sovra-performance è stata maggiore rispetto all’ampiezza delle sotto-performance.
Investire nel vantaggio competitivo
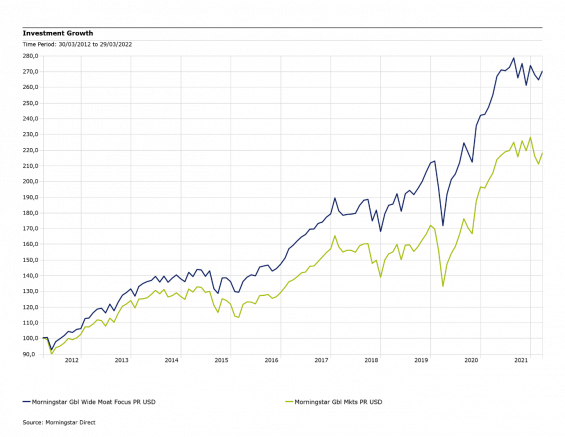
L’analisi Morningstar si è focalizzata sul mercato americano, ma le aziende con ampio vantaggio competitivo si trovano in tutto il mondo e l’indice che le raccoglie ha mostrato una resilienza analoga a quello statunitense nell’attuale fase di turbolenza. Su un orizzonte più lungo, dieci anni, il rendimento medio annuo è stato del 10,4% in dollari contro l’8,1%% del benchmark azionario globale (al 29 marzo).
Confronto tra l’indice Morningstar Global Wide Moat e l’azionario globale negli ultimi dieci anni (base= 100 dollari)
Gli indici non sono direttamente investibili, ma è possibile avere esposizione alle aziende con un elevato vantaggio competitivo e valutazioni attraenti attraverso le strategie indicizzate che li replicano.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio la newsletter” nella sezione “I MIEI SERVIZI”.


