Ciò che sembra orientare le performance sono altri fattori come l’adesione ai principi Esg e l’appartenenza a settori che hanno potenzialità di sviluppo secolare
Meglio investire in azioni Growth o in titoli Value? Questa la grande domanda che risuona nella testa di chi investe per la prima volta e vede rivaleggiare fra loro i fanatici di queste due opposte fazioni.
Christian Schmitt, senior portfolio manager di Ethenea Independent Investors
Due stili d’investimento diversi. Il primo (Growth) guarda al futuro, ai flussi di cassa stimati (e attualizzati), tipicamente i titoli con prospettive di crescita molto elevate come i giganti della tecnologia, fa Apple ad Amazon e Tesla; il secondo (il Value) guarda ai più comuni indici di valutazione, come il rapporto prezzo-utile (P/E) o il rapporto prezzo-valore contabile (P/B); tipicamente le azioni Value appartengono a società che operano in settori maturi.
“Gli investitori value si concentrano sulle valutazioni a volte estremamente basse. Un esempio lampante è rappresentato dalle case automobilistiche tedesche, che da anni si collocano nella fascia bassa delle valutazioni azionarie con rapporti P/E a una sola cifra. L’argomento della valutazione sta acquisendo sempre maggiore importanza, perché le valutazioni dei mercati in generale sono salite progressivamente grazie ai bassi tassi d’interesse. Gli investitori growth, dall’altro lato, amano indicare i modelli di business disruptive delle attuali stelle della crescita, che sono spesso concorrenti diretti delle società con basse valutazioni, come nel caso di Tesla. Tuttavia, il livello delle vendite e dei profitti attesi si sta riducendo sempre di più. Il problema è che entrambi i campi hanno qualche ragione, ma questo non rende automaticamente buoni investimenti né i titoli presumibilmente a basso costo né i titoli in rapida crescita”, spiega a FocusRisparmio Christian Schmitt, senior portfolio manager di Ethenea Independent Investors.
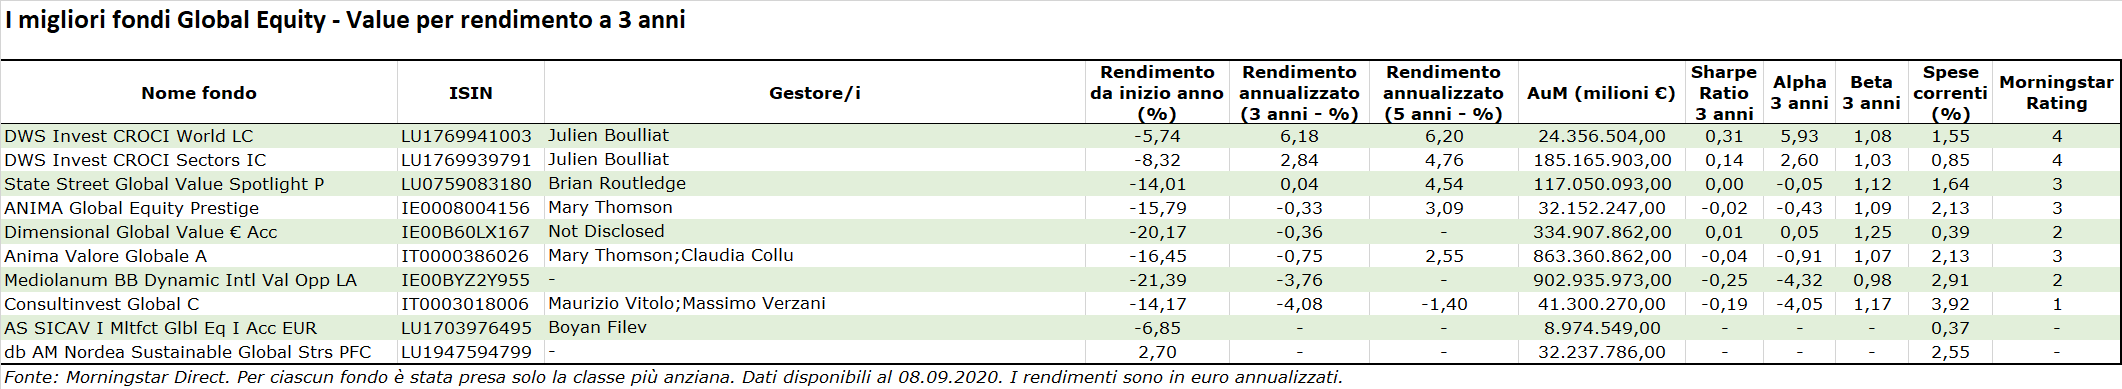
Entrambe le opposte fazioni annoverano fra i loro fan investitori di fama mondiale, basti citare Warren Buffet e Thomas Rowe Price Jr. Ma le performance di questi due stili d’investimento sono poi così diverse oggi? Vediamolo da un’analisi condotta con l’ausilio del database di Morningstar.
Il rendimento medio da inizio 2020 dei fondi comuni che investono nei titoli a grande capitalizzazione Growth è del +5,35% ottenuto con una volatilità media (deviazione standard) poco inferiore a 7 punti. Sui 3 anni il rendimento medio supera il 10% con una volatilità di 3,94.
Il rendimento medio da inizio anno per gli investitori Value è negativo -11,65% con una volatilità al di sopra dei 7 punti. Su un orizzonte più ampio, tipicamente 3 anni, il rendimento medio sale di poco, a 0,56%, con una volatilità di 3,58.
Secondo Schmitt di Ethenea gli investitori Value professionali quando valutano un titolo tendono a commettere un errore fondamentale: “Tengono conto idealmente di tutte le aspettative rilevanti per il futuro e dell’attuale contesto del mercato dei capitali, eccetto che degli innumerevoli nuovi concorrenti che possono certamente essere descritti come dirompenti e non possono essere semplicemente ignorati”.
È il concetto dei nuovi entranti nel mercato che attraverso le innovazioni cambiano le regole stesse del gioco e “limitano in modo significativo le prospettive di crescita dei titoli value odierni”, analizza il fund manager.
Come evitare le trappole del valore?
Le strategie Blend censite da Morningstar hanno offerto un rendimento aggregato del -1,68% da inizio anno e del 7% annualizzato sui tre anni ottenuti, rispettivamente, con volatilità pari a 6 e 3,8 punti.
In generale, togliere di mezzo i preconcetti e operare con un approccio agnostico sembra rendere meno rispetto a un approccio total growth, ma anche i rischi sono significativamente più bassi.
“Fintanto che entrambi gli estremi delle valutazioni value e growth sono associati a un aumento del rischio, gli investitori prudenti dovrebbero collocarsi nel mezzo. È importante non confondere la posizione mediana con la mediocrità: si tratta invece di aziende di alta qualità, con driver di crescita strutturale e bilanci solidi, che, allo stesso tempo, sono valutate in modo equo”, sostiene Schmitt.
Né Growth né Value
Al di là della disputa fra Growth e Value, ciò che sembra veramente orientare le performance dei singoli titoli sono altri fattori come ad esempio l’adesione a principi di sostenibilità del business (Esg) e l’appartenenza a settori che hanno potenzialità di sviluppo futuro secolare, i così detti megatrend.
La tendenza di molte società di gestione, per esempio, è quella di riorganizzare la propria offerta commerciale e orientarla verso queste due nuove direttrici. Ne è un recentissimo esempio Nordea Asset Management che ha annunciato la fusione del Nordea 1 – European Value Fund nel Nordea 1 – European Stars Equity Fund a partire dal 9 ottobre 2020.
Una mossa spiegata in questi termini dal responsabile del team d’investimento dell’asset manager, Eric Pedersen: “La fusione riflette il nostro impegno a diventare leader nel settore Esg e la nostra ambizione ad offrire una gamma estesa di strategie che integrino realmente i criteri Esg nel processo d’investimento”.
Le ricette dei fund selector per produrre rendimenti contenendo i rischi includono diversificazione, posizioni sull'azionario, incursioni sui segmenti più attraenti del reddito fisso
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4,30 min