28 ottobre 2020
AZIONARIO
Elezioni Usa, “no a strategie d’investimento orientate al partito”
Per Neuman (Alger Sicav) vi sono aree di comunanza politica fra Repubblicani e Democratici che gli investitori dovrebbero riconoscere

 5 min
A una manciata di ore dal conoscere il nome del quarantaseiesimo presidente degli Stati Uniti d’America in tanti si domandano quali saranno le conseguenze di una riconferma del presidente uscente Donald Trump o di una vittoria del democratico Joe Biden per i mercati finanziari.
Come reagirà Wall Street? Dove risiedono le maggiori opportunità e dove i principali rischi? Ne abbiamo discusso con quattro esperti di mercato e della gestione di fondi, con comeptenze trasversali per analizzare tutti i possibili scenari in un’ottica di Equity e Fixed Income:
-Fraser Lundie, Head of Credit per la divisione internazionale di Federated Hermes
-Adeline Salat-Baroux, Fund Manager – International Equities, specialist in the health sector, at Edmond de Rothschild Asset Management
-Christophe Foliot, Co-Head of Equities at Edmond de Rothschild Asset Management
-Eric Winograd, Senior Economist presso AllianceBernstein (AB)

Winograd (AB): La reazione dei mercati è tutt’altro che chiara. Quattro anni fa, era opinione diffusa che una vittoria di Trump avrebbe provocato incertezza politica ed effetti deleteri per i mercati azionari, quegli stessi mercati che oggi sono ai massimi storici. Ad ogni modo, considerando quale sia la posta in gioco alle prossime elezioni, sarebbe opportuno che gli investitori valutassero alcuni aspetti chiave. A nostro avviso, il fattore politico più importante che influenzerà i mercati finanziari nei prossimi mesi è rappresentato dall’incentivazione fiscale. Con l’economia statunitense ancora scossa per le conseguenze della pandemia, la crescita futura dipende in larga misura dalla spesa pubblica come sostituto del reddito perso dalle famiglie. La dipendenza dei mercati finanziari è persino maggiore: i listini azionari sembrano viaggiare su livelli di gran lunga superiori a quelli che la sola congiuntura economica giustificherebbe. Gli investitori cercheranno dunque di capire se il risultato elettorale renderà più o meno probabile il ricorso agli strumenti di incentivazione. Il secondo fattore politico in ordine di importanza per i mercati finanziari sarà probabilmente l’orientamento della nuova amministrazione in materia tributaria. I mercati finanziari hanno ricevuto un forte slancio con gli sgravi fiscali approvati nel 2017, che hanno sostenuto gli utili societari. Un’eventuale revoca di queste agevolazioni alle imprese potrebbe avere effetti significativi sul mercato.
Lundie (FH): Una vittoria di Trump, anche se poco probabile al momento, rappresenterebbe almeno qualcosa di noto – tasse basse, deregolamentazione, politica estera aggressiva e imprevedibile (in particolare per quanto riguarda le relazioni con la Cina), e un sostegno significativamente più forte a favore del settore del petrolio e del gas. Tuttavia, queste quattro questioni chiave si troverebbero a dover fronteggiare una notevole incertezza nel caso di una vittoria dei democratici. L’amministrazione Trump ha presentato un disegno di legge fiscale nel 2017 con il sostegno del Congresso repubblicano che ha tagliato le tasse sulle aziende e sui lavoratori con reddito più alto. Biden probabilmente riesaminerà la questione con lo scopo di reindirizzarla in direzione opposta, un rischio concreto se i Democratici occuperanno entrambe le camere del Congresso. Se ciò dovesse accadere, l’impatto sulla ripresa post- pandemica sarebbe significativo. I più colpiti sarebbero settori come tecnologia e finanza, che hanno beneficiato di tagli fiscali.
Foliot (EdrAM): In primo luogo, occorre capire che le prospettive di molti settori sono destinate a cambiare indipendentemente da chi sarà il prossimo presidente degli Stati Uniti. In questo momento i mercati hanno già prezzato una vittoria del candidato democratico. Non solo, i mercati immaginano anche che i Democratici, già in maggioranza alla Camera, potranno conquistare anche il Senato. Stando così le cose, dovrebbe essere quasi scontata l’elezione di Biden, al netto di una cautela di fondo che è opportuno non abbandonare anche andando con la memoria alla sorpresa di quattro anni fa. Tuttavia, immaginando una vittoria di Biden – e una conseguente inversione di marcia in molti ambiti – non è da escludere un sostegno indiretto al segmento bancario. Da un punto di vista pratico, la campagna elettorale democratica ha promesso un piano molto ampio di stimoli – che porterebbe con sé un incremento dei rendimenti del Treasury a lungo termine. E, allo stesso tempo, guardando alle Banche centrali, i tassi a breve dovrebbero restare bassi per un determinato periodo di tempo. Ciò cosa significa? Significa che il differenziale che ne deriverebbe porterebbe implicitamente in alto la reddittività delle banche. Tra gli altri settori che trarrebbero una spinta da una vittoria dei Democratici, quelli legati alla green economy (con il programma di Biden Clean Energy Plan del valore di 2 trilioni di dollari. Al contrario, una riconferma di Trump (meno contrario dinanzi ai progetti di fracking idraulico) favorirebbe i settori legati all’energia fossile. Infine, guardando al contesto dei titoli tech, è immaginabile un impatto negativo di un’affermazione democratica sulla scia di una disciplina più rigorosa in materia di Antitrust.
Lundie (FH): L’approccio di Biden nelle relazioni con la Cina avrebbe probabilmente un indirizzo più multilaterale e meno impulsivo. Nel medio periodo, ciò rappresenterebbe probabilmente un supporto per il commercio globale e ridurrebbe l’incertezza, consentendo una capex a lungo termine legata alla crescita globale e l’ottimizzazione della supply chain per dare un’accelerazione alle prospettive di crescita di lungo periodo. Biden sarebbe probabilmente molto meno ben predisposto nei confronti del settore dell’energia. Si è espresso a favore della limitazione del fracking sui terreni federali. Mentre è indubbiamente negativo per i player attivi nello spazio dell’E&P (espolarazione e produzione), gli sforzi per rallentare il fracking sui terreni federali potrebbero rimanere impantanati sul fronte delle controversie legali. Tuttavia l’offerta potrebbe essere incrementata attraverso un accordo con l’Iran, esercitando così una pressione al ribasso sui prezzi.
Lundie (FH): Ci aspettiamo che i prezzi dei farmaci saranno sotto la lente d’ingrandimento, indipendentemente da chi sarà il prossimo inquilino della Casa Bianca. Gli Stati Uniti sovvenzionano lo sviluppo globale dei farmaci e, di conseguenza, gli americani destinano una quota più alta ai farmaci rispetto alla maggior parte degli altri Paesi sviluppati. Cercare di battersi per la riduzione del prezzo può essere un obiettivo facile per i politici di qualisiasi schieramento e ci aspettiamo che forze deflazionistiche si rafforzino in tutto il settore farmaceutico sulla base di pressioni di natura politica. Una vittoria di Biden potrebbe anche ridurre i rimborsi per i servizi sanitari. Il candidato democratico sostiene l’espansione di Medicaid, il che significa che da un lato più persone avrebbero un’assicurazione, ma che, dall’altro, l’assicurazione stessa pagherebbe probabilmente meno per i servizi resi. Considerato il fortissimo potere di lobby esercitato dal settore sanitario, ci aspettiamo che questi propositi saranno rallentati e smorzati nel corso del tempo.
Salat-Baroux (EdrAM): Una delle prime riflessioni da formulare riguardo al settore dell’healthcare è che veniamo da anni di battaglie politiche in materia di pressione sui prezzi. Ma, nonostante ciò, immagiamo che anche durante il prossimo mandato non verrà esercitato un significativo controllo in materia di prezzi. Rimanendo ai dati ufficiali: il programma dei Democratici prevede una spesa di circa 1,5 trilioni di dollari nel corso dei prossimi 10 anni. In generale, parlando di healthcare l’attuale fermento discende anche dal grande lavoro relativo alla pandemia e, nello specifico, si parla di significativi sviluppi soprattutto nei campi di immunologia e immuno-oncologia, sub-segmenti questi che segnalano ricavi in forte crescita. In questo momento, inoltre, le valutazioni nel settore del pharma e in quello delle più grandi società attive nel campo della biotecnologia, presentano valutazioni molto interessanti e una buona visibilità in termini di crescita degli utili nel lungo periodo sulla scia di un incremento sostenibile e regolare in termini di domanda di innovazione.
Winograd (AB): La discriminante è sempre la spesa fiscale. Per valutare il probabile impatto delle elezioni su questi fronti, abbiamo creato una breve guida sotto forma di griglia (cfr. Grafico) per mappare i quattro potenziali esiti (ipotizzando in ogni caso una vittoria dei democratici alla Camera dei Rappresentanti). Tra questi, si profilano un en plein democratico e un en plein repubblicano, in cui lo stesso partito controlla presidenza e Senato.
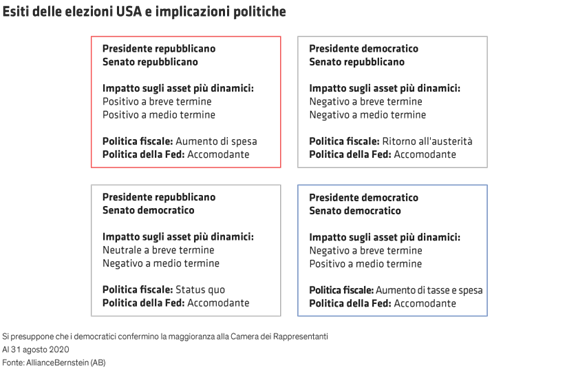
Una vittoria schiacciante dei repubblicani (in rosso in alto a sinistra), con il partito che conquista Senato e Casa Bianca, rappresenterebbe probabilmente un esito più conservativo, con la riconferma delle attuali politiche in corso.
L’amministrazione Trump ha tagliato le tasse e aumentato la spesa quando l’economia era solida, non sarebbe dunque molto plausibile che cambiasse rotta in una fase di debolezza. Se invece il consenso maggiore andasse agli avversari (in blu in basso a destra), sarebbero i democratici a conquistare la presidenza e il Senato (controllando pertanto entrambi i rami del parlamento).
Questo esito sarebbe simile, sotto certi aspetti, all’en plein dei repubblicani dal punto di vista della politica fiscale, ma la riduzione del carico tributario sulle imprese verrebbe probabilmente revocata. Appare dunque ragionevole aspettarsi che, dopo una vittoria dei democratici su tutta la linea, i mercati finanziari entrerebbero in difficoltà nel breve termine.
I decreti esecutivi firmati dal presidente per iniettare denaro nell’economia statunitense, nonostante la resistenza del Senato a maggioranza repubblicana, testimoniano le sue priorità e la resistenza incontrata sin qui verrebbe probabilmente a cadere qualora vincesse le elezioni.
Con un aumento ulteriore della spesa ed eventuali altri tagli delle imposte, un en plein dei repubblicani sembrerebbe l’esito elettorale più favorevole per i mercati finanziari. Tutti gli scenari descritti, naturalmente, dipendono dalla rapidità con cui il rebus elettorale verrà risolto dopo la votazione.
Se l’esito non è chiaro, tutte le ipotesi saltano. Ci auguriamo che non sarà così e che gli Stati Uniti possano beneficiare di un risultato elettorale chiaro e limpido, affinché i mercati siano in grado di elaborarlo e passare oltre.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.
