Articolo pubblicato su FR MAGAZINE | Ottobre – Novembre 2019 |
I vantaggi dei private asset sono diversi. Il primo è la possibilità di generare un rendimento che non risente delle variazioni dei prezzi di Borsa e che ha poca correlazione con l’andamento dei mercati quotati
Luca Bucelli, country head Italy di Tikehau
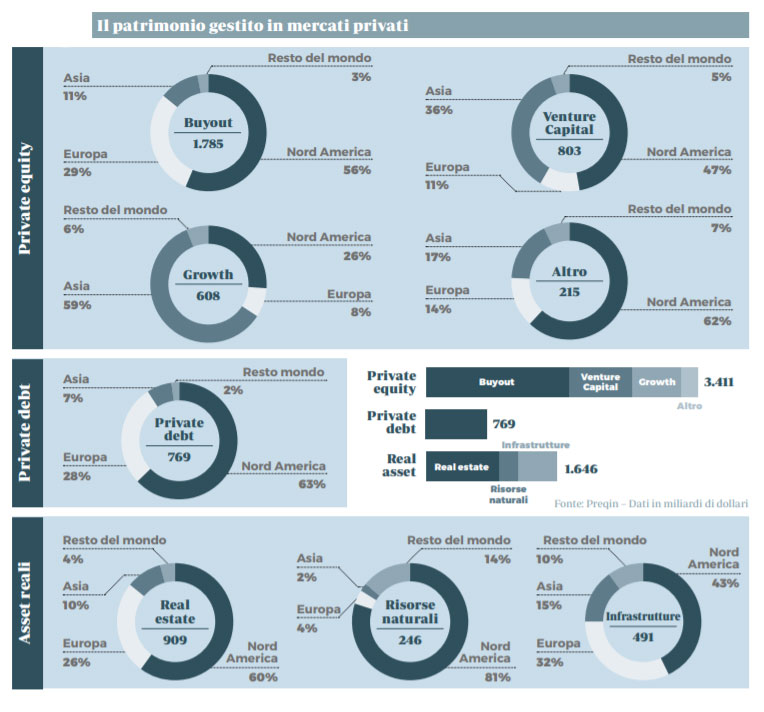
Nel mondo che cambia, ma resta caratterizzato da tassi zero o negativi, investire una parte del proprio patrimonio in economia reale, cioè nei cosiddetti private market, è un’alternativa che presenta prospettive attraenti. Gli investimenti in asset non quotati consentono, in particolare, di partecipare alla creazione di valore di un’azienda: grazie ai capitali forniti e al contributo del gestore di private equity, una società è infatti in grado di investire sull’internazionalizzazione e sulla tecnologia, portando in house nuove figure professionali e diventando leader del proprio mercato, anche grazie alla combinazione con altre imprese del settore. L’investitore può così beneficiare di un extra-rendimento rispetto agli investimenti quotati ed è differentemente esposto al ciclo finanziario. Il risultato è un beneficio significativo per il portafoglio complessivo.
“Investire in mercati privati significa prevalentemente investire nel capitale di aziende private (private equity o venture capital, se nelle prime fasi del ciclo di vita dell’azienda), finanziarle (private debt) oppure acquisire immobili (real estate) o infrastrutture (infrastructure)”, dice a Focus Risparmio Luca Bucelli, country head Italy di Tikehau. Dunque, continua l’esperto, “niente di particolarmente esoterico o innovativo di per sé. Pensate alla famiglia che investe in appartamenti nella propria città. Tuttavia, oggi è possibile farlo al fianco di investitori professionali e quindi in maniera diversificata per tipo di strumento e geografia. Siamo sicuri che investire una parte consistente dei propri risparmi in un singolo immobile, molto spesso nella stessa città in cui si vive, sia la migliore decisione di investimento? Senza considerare il tempo da dedicare alla inevitabile manutenzione”.
I vantaggi dei private asset sono diversi. Il primo è la possibilità di generare un rendimento che non risente delle variazioni dei prezzi di Borsa e che ha poca correlazione con l’andamento dei mercati quotati. “Per raccogliere i frutti di questa gestione attiva è necessario del tempo – continua Bucelli – e quindi questo comporta la necessità di investire in fondi chiusi della durata superiore agli 8 anni, e una conseguente illiquidità, che tuttavia è forse più un blocco psicologico che altro, dato che la durata media degli investimenti nei fondi aperti è stimabile in 5–7 anni”.
I rischi, invece, sono collegati alla possibilità che l’azienda in cui si investe potrebbe presentare numeri inferiori alle attese e, soprattutto, nel fatto che si tratta di asset illiquidi. Ragioni per cui investire in private markets era fino a poco fa alla portata esclusiva degli investitori istituzionali più sofisticati: oggi è possibile invece accedervi anche per gli investitori retail.
Nei portafogli degli istituzionali (casse di previdenza e fondi pensione, fondazioni, assicurazioni), l’incidenza degli alternativi in genere non supera il 15%. Regola aurea che dovrebbe applicarsi anche per il retail. “La soluzione che si sta affermando, ma che solo i migliori player del settore stanno adottando, è offrire, tramite strutture di investimento ad hoc, un prodotto multi-asset diversificato in grado di garantire un’esposizione bilanciata e dinamica a tutti i private markets, al fianco dei migliori gestori internazionali, superando il problema e le limitazioni della selezione di un fondo specifico o di un fondo di fondi”, spiega ancora Bucelli.
Un tema che sta diventando mainstream all’interno dei private asset è quello infrastrutturale. Secondo Gareth Gettinby, investment manager del team multi asset di Kames Capital, “il ritorno ponderato per il rischio di infrastrutture e società che si occupano di energia rinnovabile è interessante. Alcuni di questi investimenti offrono un ritorno reale che si avvicina a quello azionario di lungo periodo, senza contare una buona diversificazione utile soprattutto in momenti di volatilità in aumento e rendimenti obbligazionari minimi. Le opzioni per cercare un ritorno affidabile sono scarse e questi strumenti hanno tutte le carte in regola per continuare ad attrarre l’interesse degli investitori”.
I principali attori del sistema di previdenza complementare impegnati in una discussione su correttivi e misure per fortificare il welfare di secondo pilastro

 2 min