Prospettive globali secolari, delle politiche delle banche centrali, dell’inflazione, dell’evoluzione dei tassi di interesse e le implicazioni per gli investimenti. Questi i temi che compongono l’indagine del Secolar Outlook Pimco 2022, esposto da Andrew Balls, Global Cio Fixed Income della società
“Raggiungere la resilienza” è il titolo del Secular Outlook Pimco 2022, un titolo esplicativo della direzione verso la quale è chiamata l’economia globale. L’analisi dell’azienda evidenzia alcuni punti fondamentali per interpretare la realtà attuale, e quindi il mercato: la guerra in Ucraina e le fratture geopolitiche in un’ottica di deglobalizzazione e mercati frammentati; possibili inefficienze economiche e pressioni inflazionistiche; l’importanza degli investimenti obbligazionari e dei titoli del Tesoro americano indicizzati all’inflazione (Tips) e delle “materie prime e investimenti globali selezionati indicizzati all’inflazione offrano una copertura di prezzo ragionevole”.
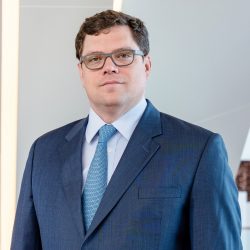
Andrew Balls, Global Cio Fixed Income di Pimco
“Sarà difficile per le banche centrali rispondere alla sfida dell’inflazione in un modo che non sia costrittivo”, afferma Andrew Balls, Global Cio Fixed Income di Pimco, durante la presentazione del report. L’indagine guarda al medio-lungo periodo partendo dalla consapevolezza di “un nuovo aspetto da considerare”, si legge nel documento, “l’invasione dell’Ucraina da parte della Russia a febbraio e l’orribile guerra che imperversa da allora nonché l’ampia portata delle sanzioni economiche e finanziarie e delle altre risposte adottate dalla maggior parte delle democrazie occidentali”.
Medio termine
“Oltre allo shock della supply chain, conseguenza che veniva dalla pandemia di Covid, il conflitto Russia-Ucraina ha creato un ulteriore problema sulle commodities” specifica Balls. Il report ravvisa infatti, nel medio termine, un elevato rischio di recessione, causato proprio dai conflitti geopolitici e dall’inflazione che non dovrebbe lasciare i livelli con i quali l’abbiamo conosciuta in questa parte d’anno e che ridurrà “il reddito reale disponibile delle famiglie e della determinazione delle banche centrali a concentrarsi prima di tutto sulla lotta all’inflazione, che in aggiunta al netto inasprimento delle condizioni finanziarie già osservato aumenta il rischio di incidenti finanziari”. L’aspettativa, nel caso in cui lo scenario recessivo si palesasse, è quella di una “risposta monetaria e fiscale più contenuta e ritardata in confronto alle ultime recessioni”. L’indagine ritiene la possibile futura recessione meno profonda della Grande Recessione del 2008, ma “più prolungata e/o la successiva ripresa potrebbe essere più fiacca per una risposta meno vigorosa da parte di banche centrali e governi”.
Tema secolare
La fotografia che si evince dall’outlook è quella di un mondo maggiormente diviso rispetto a quello che conoscevamo. “Significa un maggiore investimento da parte dei governi nella regolamentazione e nella sicurezza” sottolinea Balls. Ne è un esempio la scelta di molti governi, post conflitto, di optare per un aumento della spesa militare statale. La possibilità di frammentazione dell’economia globale porta alla possibilità di una deglobalizzazione. Il fenomeno, spiega Balls, “metterà a dura prova la supply chain finanziaria, unendosi a una forte pressione inflazionistica”. La possibilità di deglobalizzazione potrebbe portare a una “guerra di capitali”. “L’uso delle riserve valutarie e delle sanzioni finanziarie come arma potrebbe accrescere la tendenza di creditori pubblici e privati a investire in paesi con avanzi delle partite correnti potrebbe portare a una riduzione dei flussi finanziari verso il Dollaro americano nel tempo”.
Il report evidenzia ulteriori sfide per gli stati: “gli aumenti di spesa in molti ambiti, tra cui la difesa, la sanità, la sicurezza energetica e alimentare, filiere produttive più resilienti, la mitigazione e l’adattamento al cambiamento climatico, se non accompagnati da corrispondenti tagli in altre aree, potrebbero fornire sostegno alla domanda aggregata nell’orizzonte secolare. Tuttavia, molta di questa spesa addizionale potrebbe non favorire la crescita della produttività di lungo termine, salvo che le imprese si prodighino ulteriormente per accrescerla accelerando gli investimenti in tecnologia”.
La ricerca della resilienza quindi è ribaltata. Secondo l’indagine proprio tale sforzo degli Stati comporterà “fattori inflazionistici”. Perché le imprese creeranno “ridondanze nelle filiere”. “Nella misura in cui i governi diventano più restrittivi” continua il report “in tema di immigrazione, i mercati del lavoro potrebbero divenire meno competitivi e questo potrebbe comportare pressioni per salari più alti. Inoltre, sebbene alla fine dovrebbe portare a prezzi energetici più bassi con l’uso delle rinnovabili più convenienti, la transizione ecologica potrebbe spingere più in alto i prezzi energetici per un certo tempo in quanto l’offerta da fonti fossili potrebbe ridursi più velocemente dell’espansione di quella da fonti rinnovabili”.
Temi d’investimento
Dopo aver preso coscienze dello scenario macro economico, la costruzione del portafoglio sarà tutta slanciata in avanti, guidata dalla preoccupazione dell’investitore nel cercare allocazioni robuste. E nonostante ciò, Pimco si aspetta “che i mercati a termine scontino già quello che verosimilmente sarà il valore massimo dei tassi ufficiali per i diversi paesi nell’orizzonte secolare, o valori prossimi ad esso”.
L’indagine descrive una previsione di “rendimenti positivi per la maggior parte degli indici di riferimento obbligazionari nell’orizzonte secolare e gli investimenti in obbligazioni, a livelli di rendimento più elevato, dovrebbero svolgere un ruolo importante nel conferire resilienza in portafogli diversificati”. Particolare attenzione anche al credito privato, che in questo scenario, potrebbe risultare “un interessante complemento alle allocazioni nel credito sui mercati pubblici”.
Di fronte all’inflazione, la società ritiene particolarmente interessanti i titoli del Tesoro americano indicizzati all’inflazione (TIps), le materie prime e investimenti globali selezionati, spostando quindi il focus dall’azionario potrebbe risultare più fragile nei prossimi anni. Balls conclude: “è il momento di optare per un’ampia diversificazione”.
Il Secular Outlook 2021 indica che ci siamo lasciati alle spalle il “new normal” e ci aspetta un periodo di cicli economici più corti e intensi. In cui ci saranno però opportunità per i gestori attivi
Iscriviti per ricevere gratis il magazine FocusRisparmio