I gestori rispolverano gli indicatori di bilancio per valutare gli investimenti azionari, ma non tutti forniscono lo stesso risultato. Ecco i modelli da usare nella fase post-coronavirus
Antonio Amendola, co-gestore di Italia ed Europa di AcomeA Sgr
Entrati nella Fase 2 della pandemia, i mercati finanziari tentano lentamente di recuperare parte del territorio perso nelle sedute più critiche di febbraio e marzo. Se nella prima fase della crisi gli indici mondiali hanno dapprima vissuto importanti ribassi, ad aprile abbiamo assistito ad un graduale rimbalzo che sembra prendere maggior vigore con le ultime settimane.
“In un contesto del genere, perdere la bussola sulla visione di lungo periodo e sull’importanza dei fondamentali è uno dei rischi più comuni che possono presentarsi dinanzi agli investitori”, commenta Antonio Amendola, co-gestore di Italia ed Europa di AcomeA Sgr.
Enrico Rovere, managing director valuation advisory di Duff & Phelps
In fasi come queste, infatti, stimare correttamente il valore di un’azienda nella quale si vuole investire è di centrale importanza. “Le attività valutative sono rese particolarmente complesse dalla difficoltà di fare previsioni future, e dalla necessità di tenere conto della complessità dello scenario in cui le nostre imprese si trovano ad operare”, spiega Enrico Rovere, managing director valuation advisory di Duff & Phelps.
Quali sono quindi gli indicatori di bilancio più utilizzati dai gestori per valutare correttamente un titolo azionario e individuare il suo fair-value?
Gli indicatori preferiti dai gestori
“Trovandoci in un contesto storico totalmente nuovo, è quanto mai difficile fare previsioni sulle principali voci di bilancio aziendali (ricavi, costi, margini, ecc.). Le stime degli stessi analisti, infatti, presentano importanti range di dispersione”, analizza Amendola.
Il gestore di AcomeA sostiene che oggi guardare alle classiche metriche come P/E (rapporto tra prezzo e utili) o Ev/Ebitda (rapporto tra valore dell’impresa e il margine operativo lordo) può portare a conclusioni quanto mai inappropriate. Il motivo? “Banalmente come detto prima, nessuno può sapere con precisione i ricavi aziendali e se ci sarà o meno una nuova fase di lockdown”.
“Nel valutare asset aziendali in tempi di pandemia di coronavirus occorre considerare come variano i due determinanti fondamentali delle valutazioni, ossia i flussi di cassa e i tassi di attualizzazione”, chiarisce Rovere. “Per quanto riguarda quest’ultimo elemento, il forte incremento della volatilità azionaria causa una crescita del premio per il rischio azionario e di altri parametri necessari per il calcolo del costo del capitale, quale il livello di rischio sistematico (“beta”) dell’azienda rispetto al mercato, sebbene questi dipendano anche dal tipo di dati che si utilizzano e dall’arco temporale considerato. Anche il tasso privo di rischio (risk-free rate) è influenzato dalle attuali circostanze, anche se nel breve periodo il fenomeno del cosiddetto “flight to quality” e l’immissione di liquidità da parte delle banche centrali fanno sì che i tassi risk-free scendano, e pertanto nel fare valutazioni non appare corretto considerare i risk-free rate puntuali, ma è meglio praticare delle normalizzazioni”.
Tuttavia, questo esercizio d’analisi, seppur difficile, non è impossibile e non vuol dire certamente abbandonarsi al caso: “Piuttosto, proprio in questa fase si possono riscoprire strumenti e metriche fino ad oggi un po’ tralasciate, come il Price to Book Ratio e il Residual Income Model”, suggerisce Amendola di AcomeA. Vediamo nel dettaglio queste metriche.
Il Price To Book Ratio
Il Price to book ratio è il rapporto tra il prezzo di mercato di un’azione e il suo valore contabile ricavabile dal bilancio aziendale. Idealmente, in un mercato dei capitali efficiente, un’azione dovrebbe trattare ad un prezzo uguale al valore contabile del capitale. Spesso, per vari motivi, questo non accade ed è importante capire perché.
“Una metrica come il Price to Book Ratio fornisce una misura molto conservativa del valore aziendale, rispetto al famoso P/E in quanto non coglie alcuni fattori produttivi importanti come il capitale umano oppure sottovaluta poste come gli attivi intangibili. Proprio per questa serie di motivi negli ultimi tempi è stato spesso accantonata, salvo poi fare ritorno oggi in grande stile. Perché? Semplicemente perché partendo dal valore contabile del capitale aziendale, possiamo avere un punto fisso meno legato a fattori soggettivi, da cui far dipendere le nostre decisioni di acquisto e vendita”, spiega il gestore.
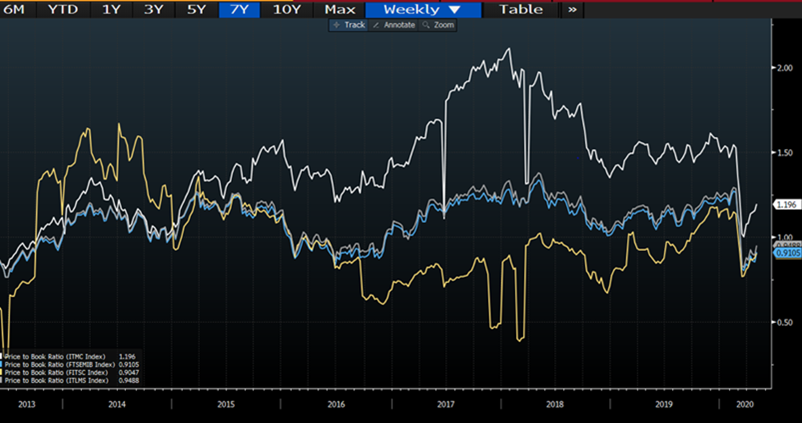
Il grafico fornito da AcomeA Sgr mostra l’andamento dei Price to Book Ratio per i principali indici italiani. Il Ftse Mib è rappresentato dalla linea celeste, e mostra un valore di 0,91, il Ftse Mid Cap in bianco, con un valore di 1,2, il Ftse Small Cap in giallo con un valore di 0,90, e infine, il Ftse All Share in grigio con un valore di 0,94. Questi numeri fondamentalmente ci dicono che oggi, ad eccezion fatta per il Ftse Mid Cap (anche se di poco), tutti gli indici italiani trattano ad un valore di mercato più basso rispetto al loro valore contabile del capitale.
Il Residual Income Model
L’altro strumento che andiamo ad esplorare, è un modello di valutazione spesso accessorio rispetto al classico DCF (Discounted Cash Flow), vale a dire il Residual Income Model che Amendola spiega così: “Questo modello ci indica l’utile generato da una società dopo che è stato coperto il costo del capitale. Il modello parte dal concetto che una società può anche generare utile, ma se non copre il costo del capitale risulta comunque non profittevole. Un esempio classico è il settore bancario, dove gli istituti di credito anche se generano utile spesso non coprono il costo del capitale e, a lungo andare, distruggerebbero valore”.
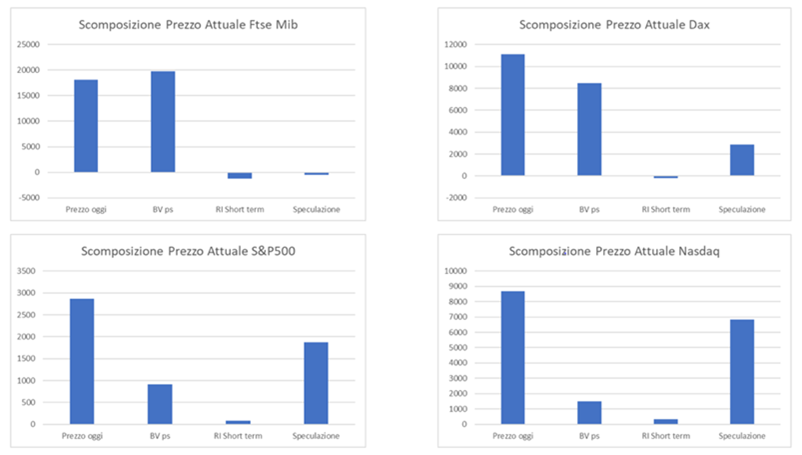
Dalle analisi svolte dalla Sgr italiana – sintetizzante graficamente nella tabella sopra – si evince che ai livelli attuali il Ftse Mib e il Ftse Mid Cap sono quelli che incorporano il minor livello speculativo. “Al contrario, il Nasdaq l’S&P500 e il Dax hanno valori maggiori – osserva Amendola -. Interessante notare anche che per gli indici italiani il valore di bilancio del capitale delle società (book value) copre quasi per intero il prezzo degli indici. Questo è di assoluto interesse perché rappresenta un valore attualmente disponibile e non stimato, e fornisce un modo diverso di vedere il multiplo P/B”.
Perché è importante la “forma” della ripresa
In quest’ultimo periodo molti economisti e analisti si affaticano nel voler dare una “forma” alla ripresa economico che sperabilmente verrà dopo la crisi coronavirus. C’è chi ipotizza una forma a V, vale a dire un rimbalzo veloce e di lunghezza pari almeno a quella della discesa, oppure ancora chi pronostica una U – ripresa più lenta – o una L.
In conclusione, Rovere di Duff & Phelps spiega perché la formulazione delle stime sulla forma della ripresa non è un esercizio fine a se stesso bensì è fondamentale per gli scopi di valutazioni dei valori azionari.
“Nel processo di calcolo del valore terminale, è rilevante considerare il tipo di ripresa che si potrà avere una volta superata questa crisi, ossia se ci sarà una rapida ripresa (a V), cosa al momento vista come poco probabile, oppure se si assisterà ad una fase di ristagno mediamente lunga (a U) o addirittura più prolungata (a L), con conseguente impatto sul tasso di crescita perpetua da considerare nel calcolo del valore terminale”.
Dall’Equity Risk Premium al tasso di sconto passando per il premio per il rischio Paese: tutte le variabili di cui analisti e gestori devono tener conto nella valutazione delle aziende quando investono
Kairos Pegasus Fund è in grado di affrontare la tempesta perfetta dei mercati. “Ora però è il momento di comprare – dice Brera – e quindi abbiamo ri-aumentato gradualmente l’esposizione netta fino alla parte alta del range storico del fondo”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,30 min