E se lo stile azionario Value tornasse in auge nel 2018?
21 dicembre 2017
di Eugenio Montesano
4 min
I fondi Growth hanno sovraperformato quelli Value nell’ultimo decennio. Ma con la prospettiva di una crescita globale stabile e di un aumento dei tassi di interesse nel 2018 il mercato potrebbe tornare a premiarli.
Il 2017 ha premiato gli investitori temerari che hanno investito nelle aree del mercato a forte crescita come l’Information Technology, la sanità o il settore legato ai consumi discrezionali. Settori che contano per il 55% della capitalizzazione dell’indice MSCI Growth globale legato ai paesi sviluppati.
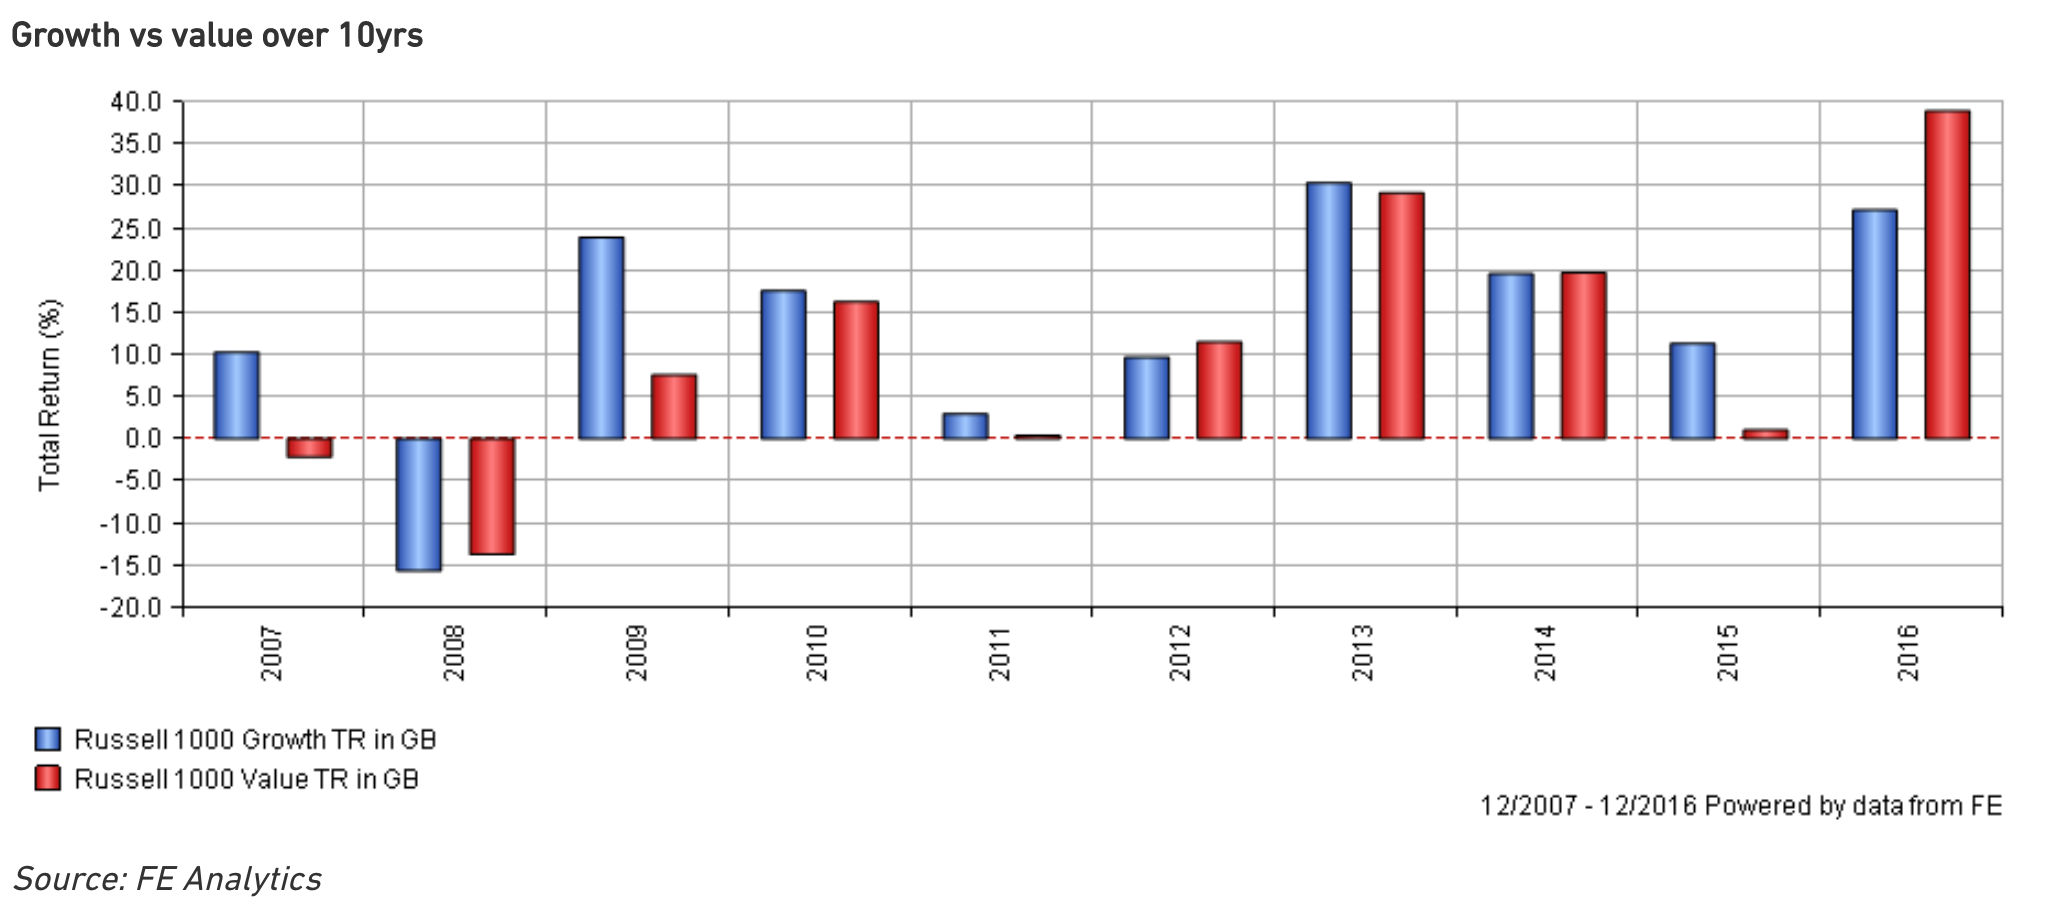
Ovviamente questo non è il primo anno in cui lo stile azionario Growth ha trionfato su quello Value. I settori tradizionalmente improntati al valore, come quello minerario, del commercio al dettaglio e quello finanziario, hanno attraversato un decennio difficile in seguito alla crisi finanziaria.
Per buona parte del 2016, tuttavia, le strategie Value si sono affermate molto bene, avvantaggiate dalle migliori condizioni economiche a livello globale. In un contesto di graduale miglioramento dell’attività economica, gli investitori prediligono infatti gli attivi più rischiosi. Negli Stati Uniti, ad esempio, i titoli Value nell’arco del 2016 hanno reso il 10% in più dei titoli Growth.
Stili azionari a confronto: rendimento totale Growth vs Value, 2007-2016
Fonte: FE Analytics
Robin Hepworth, gestore dei fondi Higher Income e Amity International
Nel 2017, invece, c’è stata un’inversione di marcia e i titoli Growth hanno di nuovo ottenuto performance migliori dei titoli Value. Come si spiega questo trend?
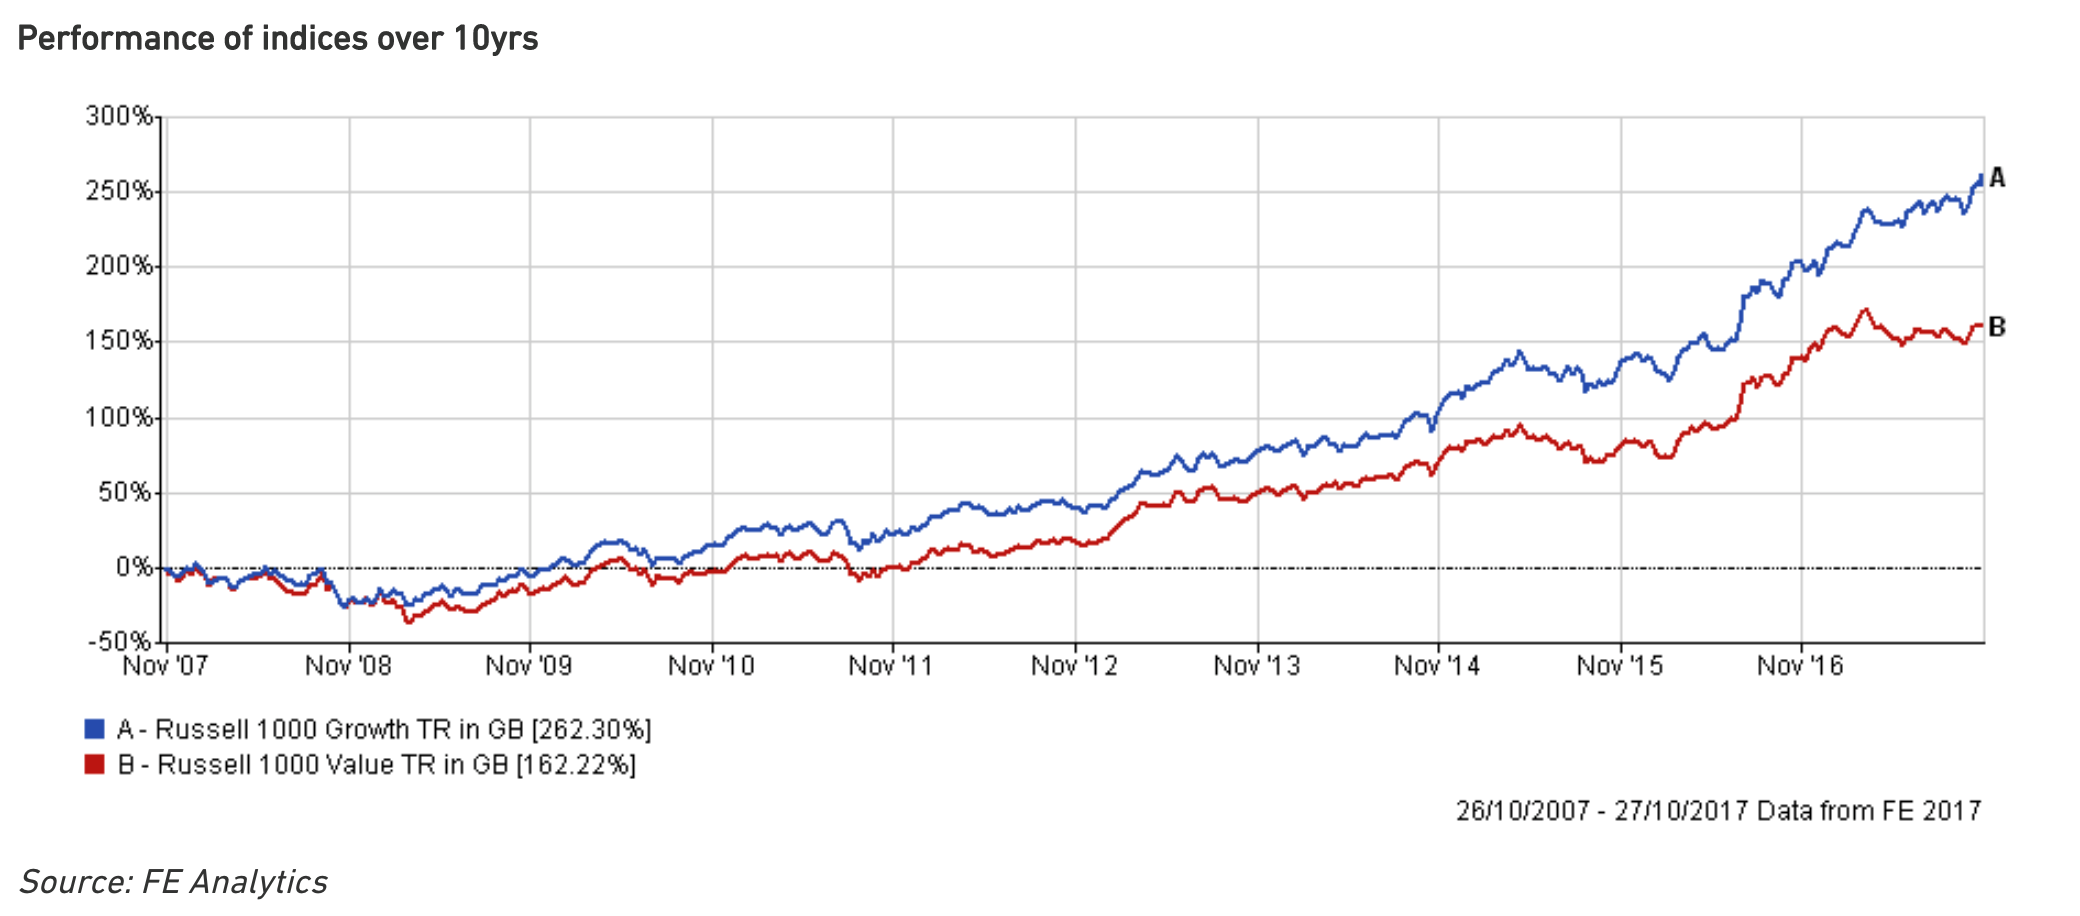
“Il principale responsabile del successo decennale del growth è stata la politica monetaria ultra-accomodante perseguita dalle banche centrali”, afferma Robin Hepworth, gestore dei fondi Higher Income e Amity International per EdenTree Investment Management a Londra.
“Avere bassi tassi di interesse aumenta il valore dell’azionario growth”, spiega Hepworth. “Più basso è il tasso di sconto applicato agli utili futuri, maggiore ne sarà il valore”.
Performance degli indici Russell 1000 Growth e Russell 1000 Value a 10 anni
Fonte: FE Analytics
Ricordiamo che la strategia Value investe in società che stando alle valutazioni sembrano sottovalutate dal mercato in quanto il prezzo è inferiore ad un ipotetico valore d’equilibrio (fair value). Spesso questo tipo di azioni coincide con società che operano in mercati considerati maturi, con previsioni di crescita modeste ed alti dividendi. Al contrario, le azioni Growth presentano un prezzo superiore al fair value in previsione della crescita degli utili e di un miglioramento dei margini tali da giustificare ulteriori apprezzamenti.
La maggior parte dei mercati azionari sono vicini a valori di equilibrio, i tassi d’interesse, almeno negli Usa, cresceranno e l’economia mondiale appare solida e resiliente. Con le mani delle banche centrali saldamente al volante pronte a intraprendere la strada verso il restringimento delle politiche accomodanti tramite il rialzo dei tassi (Fed e BoE) o il tapering (Bce), lo stile Value sarà quindi in grado di tornare alla ribalta?
La centralità dell’inflazione
Hepworth, Value investor dichiarato, ammette che gli ultimi anni sono stati “piuttosto difficili”. Nell’ultimo lustro il fondo da 402 milioni di sterline che gestisce con un bias sull’azionario Value si è impantanato nel quarto quartile, con un rendimento del 46,1% rispetto al 51,7% generato dalla categoria Azionario Misto 40-85% di FE Analytics. Allo stesso tempo, va sottolineato che a dieci anni il fondo ha guadagnato il 107,3% rispetto al 65,1% del settore.
La tendenza alla ripresa del Value è anche dovuta alle attese relative alla crescita degli utili per azione e al recupero dei settori finora rimasti indietro, come l’energia o il settore finanziario, che secondo molti osservatori sono quelli che sia in Europa che negli Stati Uniti hanno il più ampio margine di ripresa e di flussi in entrata.
Ma l’attuale fenomeno della crescita globale sincronizzata riflesso nei miglioramento dei Purchasing Managers Index (PMI, gli indici dei direttori degli acquisti usati come indicatori dell’attività manifatturiera, ndr), l’approssimarsi dell’utilizzo della capacità aziendale ai picchi stagionali, la pressione salariale data dai bassi livelli di disoccupazione e un aumento dei livelli di indebitamento sono tutti fattori che puntano verso un’inflazione più alta e, di conseguenza, tassi di interesse più elevati che andrebbero soprattutto a sostegno del settore finanziario, sottolinea Hepworth.
“Abbiamo assistito a un lungo periodo in cui il Value non ha sovraperformato, ma ci aspettiamo una ripresa della sovraperformance a lungo termine e le necessarie dinamiche sembrano essere tutte in atto affinché ciò avvenga a partire dal 2018”, asserisce il gestore.
Eppure non tutti condividono l’entusiasmo di Hepworth per le prospettive del Value. Secondo Guy Foster, capo della ricerca macroeconomica per la rete di consulenza finanziaria britannica Brewin Dolphin, la ripresa dell’inflazione e dei tassi di interesse è tutt’altro che certa. “Senza un aumento dell’inflazione, non vi è alcun motivo per cui i tassi di interesse debbano salire attorno al 5%, che è quanto servirebbe allo stile Value e in particolare al settore finanziario per ripartire davvero”, commenta l’esperto, secondo cui lo stile Growth rimarrà dunque più premiante in termini di performance.
Guy Foster, capo della ricerca macroeconomica per la rete di consulenza finanziaria britannica Brewin Dolphin
“In uno scenario hawkish di rialzo sostenuto dei tassi, le società di tipo ciclico – finanziari in primis – prospererebbero, certo”. Ma Foster ritiene che l’aumento dell’automazione e della disruption digitale rappresenti una forte spinta disinflazionistica. Questo, unito a un aumento dell’indebitamento a livello globale, rendono lo scenario da falco “altamente improbabile”.
“Anche qualora vedessimo fiammate di inflazione nel 2018, quello a cui non assisteremo è l’inizio di una traiettoria inflazionistica sostenuta”. Tuttavia, osserva Foster, “il segmento Value sta comunque tornando in auge anche perché si sta ampliando il paniere di investimento con nuove società attive nel commercio retail”. Ma Foster rimane dell’idea che “potrebbe comunque volerci un mercato ribassista per assistere alla sovraperformare del Value”.
Value, l’evoluzione dello stile
La debolezza relativa dello stile di investimento Value rispetto alle strategie che sfruttano il momentum della ripresa non ha impedito ad alcuni gestori imperniati su questa strategia di crescere a un ritmo rimarchevole. Secondo un report della società di consulenza gestionale Willis Towers Watson che esamina i 500 maggiori asset manager globali, la seconda casa di investimento che è cresciuta più rapidamente tra il 2011 e il 2016 è stata Dimensional Fund Advisors, gestore texano con uffici in Europa, Asia e Regno Unito che si contraddistingue per un forte bias value delle strategie azionarie e che in cinque anni ha aumentato gli asset in gestione del 17% (in dollari americani), poco sotto la divisione asset management di Axa, che nello stesso periodo ha visto gli Aum lievitare del 18%.
Jeff Rottinghaus, gestore del T. Rowe Price US Equity Fund
Viene da domandarsi se la quadratura del cerchio non si possa allora trovare attraverso una sapiente miscela delle due strategie all’interno dello stesso portafoglio. E in effetti i gestori che combinano i due stili di investimento non mancano. Uno di questi, Jeff Rottinghaus, gestore del T. Rowe Price US Equity Fund, afferma: “Con forti performance azionarie che storicamente provengono da entrambe le estremità dello spettro di investimento, riteniamo sia logico mantenere un’esposizione azionaria diversificata. Gli investitori che si limitano a un solo stile di investimento rischiano di lasciare denaro sul tavolo”.
Il 2017 è stato “un anno più facile e benevolo del previsto” per gli investitori globali, spiega il gestore multi asset di Investec Asset Management. Il 2018 sarà invece un anno di transizione che marcherà la fine del ciclo, “ma è ancora presto per aumentare (troppo) le difese”.
L’inversione di tendenza delle politiche monetarie dei paesi sviluppati avrà un forte impatto anche sui mercati azionari, favorendo il settore bancario. La view di tre asset manager per il 2018.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min