24 aprile 2020
RISPARMIO GESTITO
Coronavirus, a marzo riscatti per 8,7 miliardi. Meno dell’1% del patrimonio
A marzo c'è stata tensione, non vero e proprio panico: in tempi di pandemia secolare il sistema del risparmio gestito rimane a galla

 4 min

Quando terminerà l’emergenza sanitaria da covid-19? Quando l’economia globale potrà tornare a correre ai livelli precedenti?
A nessuno di noi è dato sapere quale sarà la durata della recessione in atto, né possiamo prevedere la forza della ripresa. “Sembra che molti credano di avere abbastanza visibilità su una qualsiasi delle numerose incognite conosciute di questa fase di recupero, per sostenere con grande convinzione che la ripresa economica sarà sostenuta. Ci piacerebbe poterci dire altrettanto convinti, ma così non è”. È il commento di Robert Almeida, portfolio manager e global investment strategist, e Erik Weisman, portfolio manager e chief economist dell’asset manager Mfs Investment Management.

D’altronde, come sottolinea la coppia di portfolio manager, nelle ultime quattro settimane il numero dei posti di lavoro persi (calcolati in base alle richieste iniziali di sussidi di disoccupazione) è stato più alto dei posti di lavoro creati durante l’intero ciclo economico degli ultimi undici anni, ora giunto a conclusione.
Nella visione dei due esperti della casa d’investimenti è sbagliato paragonare gli sforzi dei governi mondiali per contenere la pandemia di covid-19 ad uno sforzo bellico. “Non è questa la sede per una trattazione estesa dell’argomento, ma in breve si può dire che la tendenza ad accantonare risparmi precauzionali da parte sia dei consumatori sia delle imprese crea un contesto economico ed inflazionistico molto diverso rispetto a quello osservato, in passato, all’indomani di un conflitto”, analizzano gli strategist di Mfs.
Almeida e Weisman mettono sotto la lente i bilanci delle società. Le scorse settimane crisi di liquidità sul segmento del credito ha richiesto un sostegno massiccio da parte delle Banche centrali. Le aziende hanno accolto con favore tutto ciò ricorrendo a nuove emissioni anche per beneficiare dei tassi agevolati concessi dalle politiche espansive della Bce. Dopo ci sarà più debito. Come ripagarlo?
Una via è senz’altro quella dell’efficientamento operativo – taglio dei capex, conversioni di cassa eccetera -, l’altra strada può essere ricorrere al mercato azionario per chiedere nuovo capitale fresco. “Una delle cose che sappiamo di non sapere del mercato, e che desideriamo approfondire ulteriormente, è la probabile diluizione degli utili derivante dalla necessità, in futuro, di aumentare il capitale azionario”, sostengono Almeida e Weisman.
Durante i periodi di solidità dell’economia, molte società ricorrono a tutti gli strumenti a disposizione per massimizzare la propria appetibilità agli occhi degli investitori azionari. Il riacquisto delle azioni proprie, in gergo buyback, è uno di questi strumenti.
“Nell’ultimo decennio, la maggior parte dei Ceo ha accordato la priorità al capitale circolante, e lo strumento per ottenerlo è stata la riduzione della qualità dei bilanci. Nel recente passato questa dinamica si è andata accentuando ancor più che in ogni altro periodo dall’inizio dei rilevamenti”, dicono gli esperti. Si veda il grafico in basso, che evidenzia il costante incremento dei riacquisti azionari dell’ordine di miliardi di dollari nell’S&P 500.
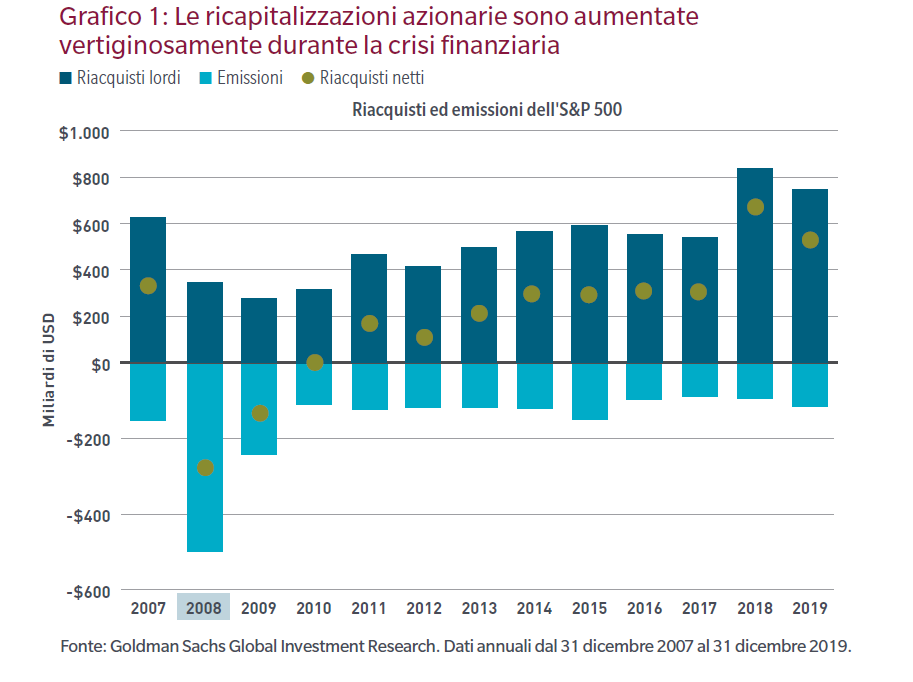
Poniamo l’accento sul dato del 2008. “Con lo scemare dei rischi di code spesse nel quadro della crisi finanziaria globale, l’attenzione si è spostata dal mantenimento della liquidità alla ricapitalizzazione. Tale fenomeno è avvenuto, sostengono gli strategist, tramite il mercato azionario e a spese degli azionisti, che hanno risentito di una notevole diluizione per ciascuna azione detenuta”.
Oggi i Ceo e i direttori finanziari (in particolare quelli di società che rischiano di dover chiudere i battenti) cercano in tutti i modi di assicurarsi liquidità. La priorità non è più quella di massimizzare i guadagni. “Adesso l’obiettivo è la pura sopravvivenza, e tutto ciò che conta è onorare la scadenza del debito del mese successivo”, spiega Almeida.
A differenza del 2008, stavolta non sono state le banche ed i Reit ad aumentare l’indebitamento nei bilanci portandolo a livelli insostenibili allo scopo di riacquistare azioni. “Al contrario, ad essere coinvolti sono stati tutti i settori aziendali fuorché quello finanziario. Ed è probabile che ci troviamo dinanzi ad una nuova ondata di ricapitalizzazioni”.
