13 febbraio 2020
AUTO ELETTRICA
Il futuro delle macchine è elettrico?
Nonostante la crescente attenzione verso la sostenibilità, la diffusione dei veicoli elettrici stenta ancora a decollare. Fra i principali punti di attenzione quello dei costi

 4 min
Ben 120.000 miliardi di dollari nei prossimi trent’anni. Ecco quanto muoverà, secondo Schroders, il cambiamento nella fornitura di energia nel mondo, ovvero il passaggio dalle fonti inquinanti a quelle rinnovabili comunemente chiamato transizione energetica. Insomma, un’opportunità di investimento strutturale e potenzialmente di lungo termine. Ma se guardiamo al breve, scrive Mark Lacey, head of commodities di Schroder’s, il 2020 potrebbe essere particolarmente interessante per alcuni di questi sotto-settori quali il solare, l’eolico e lo stoccaggio di energia.
Particolarmente splendenti le prospettive del solare. I titoli di queste società hanno registrato un inizio solido nel 2019, sostenuti dalle speranze per una domanda forte da parte della Cina. Gli investitori si aspettavano richieste per circa 40 gigawatt che però non si sono concretizzate, principalmente a causa dell’incertezza politica: la Cina ha infatti confermato i sussidi solo a luglio 2019. Di conseguenza, secondo l’esperto, alcuni progetti sono stati rinviati, in quanto l’anno era troppo avanzato perché tutte le iniziative ottenessero le autorizzazioni finali, venissero connesse alle reti e fossero completate nella costruzione. “La domanda effettiva probabilmente si è aggirata intorno ai 20 gw. Alcuni di questi progetti quindi dovrebbero attuarsi nel 2020 – afferma – . Detto questo, l’outlook di lungo termine per il settore solare in generale è brillante. In Cina, e in altri Paesi, sono le politiche del governo a indirizzare la crescita nella produzione di energia rinnovabile. Inoltre, il solare ora ha prezzi competitivi anche senza sussidi”.
Le prospettive per l’energia eolica onshore appaiono simili, a detta di Lacey: “Sarà l’ultimo anno di sussidi in Cina e di crediti fiscali negli Usa, quindi ci aspettiamo che aumenti in modo sostanziale la capacity, man mano che gli sviluppatori approfitteranno di questi vantaggi. Ciò potrebbe voler dire assistere a un mercato più debole nel 2021. Detto questo, persistono le trattative per estendere potenzialmente i crediti fiscali per l’eolico negli Usa di un anno, il che aiuterebbe il settore nel 2021”.
La questione è diversa per l’eolico offshore, i cui progetti sono più complicati e richiedono più tempo di progettazione. “Di conseguenza la nuova capacity pianificata è relativamente contenuta, quindi il settore potrebbe registrare qualche debolezza – osserva -. Dall’altro lato, però, gli anni successivi sembrano destinati ad essere molto più solidi per l’eolico offshore, in parte a grazie agli aumenti attesi a livello di capacity installata, come mostra il grafico 1, che evidenzia un balzo significativo a partire dal 2025”. Un altro poi aspetto riguarda i contratti di servizio legati all’installazione di nuova capacity, secondo Lacey, attività che in genere comporta margini di profitto di circa l’8%. I produttori di turbine eoliche, però, in genere firmano contratti pluriennali per il servizio e la manutenzione delle installazioni. Questi tendono ad avere margini di profitto più elevati, fino al 25%, e rappresentano una fonte affidabile per i ricavi futuri.
Figura 1: proiezioni sull’incremento annuale della capacity per l’eolico offshore
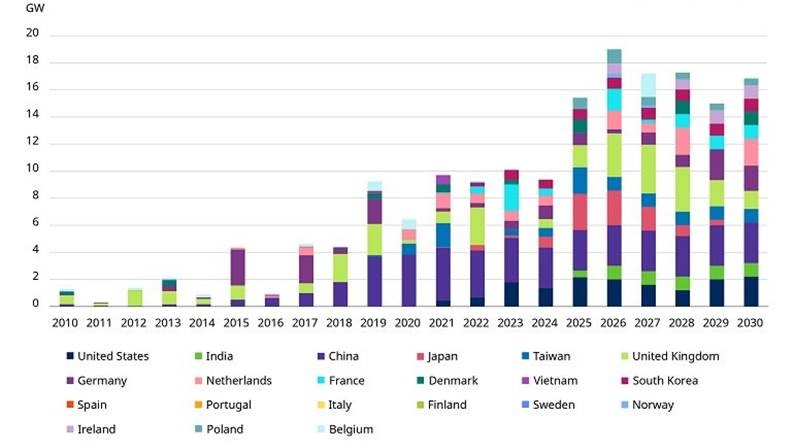
Fonte: BNEF, Schroders, a dicembre 2019.
Rosee prospettiva anche per il settore dello stoccaggio dell’energia e delle batterie, che ha vissuto un 2019 altalenante, a causa principalmente di due fattori. Primo, la domanda più debole delle attese dei veicoli elettrici da parte della Cina, che ha impattato sulle batterie, in un contesto di riduzione dei sussidi. Secondo, gli incendi in alcuni siti di stoccaggio in Corea del Sud, dovuti a problemi di installazione, hanno pesato sulla domanda. “Una volta risolti questi problemi, ci aspettiamo che nel 2020 il mercato dello stoccaggio di energia si impenni. Le utility hanno bisogno di accantonare l’energia prodotta dalle rinnovabili – assicura l’esperto -. Una parte residuale ma in crescita del mercato dello stoccaggio è di tipo residenziale. Le reti di trasmissione e distribuzione in aree come la California stanno diventando sempre più soggette a blackout. Molti clienti stanno optando per avere non solo i pannelli solari sulle loro proprietà, ma anche le batterie per lo stoccaggio. Ciò dà loro maggiore sicurezza in caso di interruzioni del servizio”.
In conclusione, Lacey sottolinea come per questi tre segmenti sembra chiaro come i sussidi abbiano provocato una distorsione della domanda nel 2019 e che ciò proseguirà quest’anno. “Le sovvenzioni hanno il ruolo di incentivare l’adozione tempestiva di nuove tecnologie, ma non possono durare per sempre. Al di là delle distorsioni, i sussidi hanno dei benefici nel lungo periodo. Anche grazie ad essi, l’energia rinnovabile e i veicoli elettrici hanno ora costi competitivi. La rimozione dei sussidi dovrebbe ora porre fine alle distorsioni e garantire che le società più competitive e sostenibili siano quelle a prosperare”, sostiene.
Questi tre segmenti sono quelli dove Lacey vede driver specifici in grado di far accelerare la crescita nel 2020. “Detto questo, la transizione energetica nel suo insieme rappresenta un tema di investimento che continua a guadagnare popolarità. Ci aspettiamo che le notizie degli sviluppi sul fronte politico, la competitività dei prezzi e la domanda dei consumatori offriranno supporto a una crescita di lungo termine di tutte le attività legate a questo tema”, conclude.

Da SolarEdge a Siemens Gamesa passando per Neste Oil e Landis+Gyr: NN IP individua le aziende, delle rinnovabili e non solo, con buone prospettive di crescita e rendimenti interessanti
