Heinel (State Street): “Quando, dove e come investire attivamente in un contesto di rendimenti contenuti”
23 marzo 2018
di Eugenio Montesano
4 min
In che modo può aggiungere valore al portafoglio la scelta delle gestioni attive? L’analisi della vice direttrice globale degli investimenti di State Street Global Advisors.
Lori Heinel, vice direttrice globale degli investimenti di State Street Global Advisors
“La normalizzazione delle politiche monetarie globali e l’indebolimento dei legami di correlazione tra le asset class stanno rendendo le condizioni di mercato più favorevoli per i gestori attivi. Ma al di là dello specifico contesto di mercato, le preferenze per una gestione attiva dipendono anche dall’orizzonte temporale dell’investitore e dal budget di rischio”. È questo il viatico per consulenti e investitori retail di Lori Heinel, vice direttrice globale degli investimenti di State Street Global Advisors (SSGA).
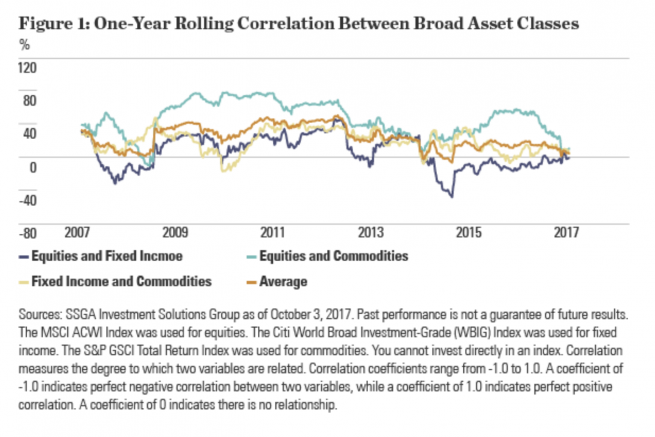
“Senza dubbio”, osserva l’esperta “gran parte dell’ultimo decennio ha posto sfide rilevanti ai gestori attivi”. A partire dalla crisi finanziaria, i tassi di interesse storicamente bassi e la liquidità alimentata dalle politiche monetarie hanno spinto gli indici dei mercati azionari sempre più in alto, portando a un aumento della correlazione tra le classi di attività e riducendo dispersione e volatilità.
Correlazione anno su anno tra le principali classi di attivi, 2007-2017
Fonte: elaborazione SSGA Investment Solutions Group
“I guadagni diffusi in quasi tutti i settori hanno reso difficile per i gestori attivi sovraperformare i mercati”, argomenta Heinel. “Nonostante queste sfide, riteniamo che le cronache delle difficoltà cui vanno incontro le gestioni attive siano fortemente esagerate. L’active management continua a sovrastare le strategie indicizzate e gli Etf nelle scelte degli investitori in un rapporto di quasi tre a uno, e per ogni dollaro che passa da gestioni attive a passive 2,5 dollari si spostano tra diversi asset manager attivi secondo i dati del paper The World Turned Upside Down di Oliver Wyman e Morgan Stanley Research”, pubblicato a marzo 2017.
Contestualmente a un aumento degli afflussi degli Etf aumenteranno le opportunità di mispricing del mercato da sfruttare per i gestori attivi, sottolinea Heinel. “E nell’allontanarci sempre più dalle misure straordinarie di politica monetaria intraprese negli anni successivi alla crisi, è probabile che il ridimensionamento delle correlazioni crei condizioni di mercato più favorevoli per i gestori attivi”. Tuttavia, a prescindere dall’ambiente macroeconomico prevalente in un determinato momento, il dirigente di SSGA ritene che “i gestori attivi ben qualificati possano identificare le migliori opportunità a tre livelli distinti: asset class, processo di investimento e asset allocation”. Vediamoli separatamente.
Sfruttare le inefficienze di mercato investendo attivamente in asset class meno liquide
Alcune classi di attività offrono forti opportunità di gestione attiva a causa delle loro inefficienze intrinseche. Ad esempio, rispetto ad altri mercati un numero inferiore di analisti segue le società a piccola capitalizzazione, generando asimmetrie informative. “La ricerca sulle imprese di minori dimensioni è già stata ridotta dalla MiFID I nel 2007 e sarà ulteriormente vincolata dai dettami normativi introdotti dalla MiFID II”, spiega Heinel. “Questi mercati tendono anche a essere meno liquidi, con vincoli e limitazioni al trading e costi di transazione più elevati che generano frequenti errori nel pricing dei titoli”.
Con un occhio alla quota di investitori retail nei vari mercati, i gestori alla ricerca di alpha possono anche considerare il grado di dispersione del rendimento tra i migliori e i peggiori titoli in termini di performance, dal momento che tipicamente i flussi di investimento dei risparmiatori più piccoli tendono a oscillare fortemente con l’aumento della volatilità.
Focus sui processi ad alta convinzione, forte ampiezza e con ottime prospettive di mitigazione del rischio
“Per quanto ogni fund manager affermi di avere un processo di investimento unico, non tutti i processi saranno in grado di generare un alpha che sia sostenibile”, commenta Heinel nell’introdurre tre caratteristiche importanti da valutare nella scelta degli asset manager sia sul terreno dei competitor attivi che di quelli indicizzati.
Convinzione. “I mercati tendono a sottovalutare la capacità delle aziende di generare una crescita degli utili solida e sostenibile. I gestori attivi con convinzione nelle loro intuizioni sulle prospettive di crescita future potrebbero estendere i loro orizzonti temporali per sfruttare queste errate previsioni nei mercati. Incorporando opportunità di crescita e valore trascurate dai mercati, i gestori «high conviction» possono creare portafogli che si discostano anche molto dalla composizione dell’indice di riferimento dei loro fondi”.
Ampiezza. “Un processo sistematico con una notevole ampiezza nella selezione dei titoli può essere un vantaggio. Questo è particolarmente vero per i gestori attivi di tipo quantitativo. I loro modelli di stock selection identificano alcune caratteristiche che tendono a migliorare il rendimento e minimizzare il rischio, e questi manager sono in grado di setacciare ampi universi di investimento per trovare titoli che mostrano esattamente le caratteristiche di cui sono alla ricerca”.
Mitigazione del rischio. “Nelle fasi più mature del bull market azionario, i gestori attivi possono adottare un approccio più selettivo così da evitare titoli o settori a valutazioni elevate che potrebbero essere più inclini a subire il fenomeno della mean reversion (la tendenza dei prezzi azionari ad essere attratti verso il loro valore medio di lungo termine, ndr). Altri modi in cui i gestori attivi possono mitigare il rischio nei loro portafogli azionari includono il la riduzione dell’allocazione a titoli altamente volatili e l’aumento delle esposizioni verso i segmenti più difensivi del mercato”.
Assegnare le risorse usando sovrapposizioni tattiche e sfruttando l’efficienza delle strategie basate sul factor investing
Un’asset allocation attiva può aiutare gli investitori a migliorare il rendimento dei portafogli, gestire meglio i rischi e migliorare l’efficienza complessiva del capitale investito. “Le sovrapposizioni tattiche (tactical overlays), ad esempio, possono avere come obiettivo l’extrarendimento riducendo al contempo il rischio di drawdown”, spiega Heinel. “Guardare l’allocazione attraverso la lente del factor investing può permettere agli investitori di fare una cernita fra gestori, mostrando loro quali fund manager hanno generato rendimento assumendo rischio specifico legato ai titoli, separandoli da quelli che hanno ottenuto alpha solo attraverso un tipo di rischio fattoriale – generando un rendimento a scarso valore aggiunto”, che può essere facilmente ottenuto con approcci meno costosi quali le strategie smart beta.
“Per come lo vediamo noi”, conclude la vice direttrice globale degli investimenti di State Street Global Advisors, “il dibattito tra attivi e passivi identifica una falsa dicotomia. In un ambiente di rendimenti contenuti riteniamo che gli investitori abbiano bisogno di includere in portafoglio strategie sia attive che passive per raggiungere i propri obiettivi. L’utilizzo di entrambe permetterà agli investitori di identificare quando, come e in quali segmenti del portafoglio le gestioni attive aggiungono davvero valore ai loro risparmi”.
La ricetta per i fund manager nel report congiunto sul futuro dei servizi bancari e dell’industria del risparmio gestito di Oliver Wyman e Morgan Stanley, dal titolo «Wholesale Banks & Asset Managers - Winning Under Pressure».
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min