4 luglio 2017
Private Banking
Private banking in movimento
Il settore sta vivendo un cambiamento strategico. Le pressioni regolamentari, il calo della marginalità di prodotto e la concorrenza di nuovi attori colpiscono un po’ tutti i player

 1′ 30sec
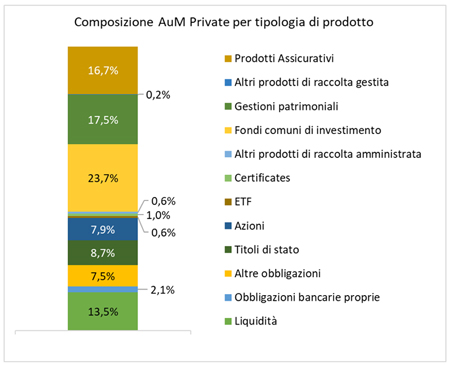
Anche dal mondo del private banking arriva la conferma che il risparmio gestito gioca un ruolo sempre più importante nella gestione dei patrimoni delle grandi famiglie. Dei 763 miliardi di euro serviti dall’industria monitorata dall’Associazione degli operatori del Private Banking (AIPB) alla fine del 2016 emerge il ruolo sempre crescente di strumenti come i fondi comuni di investimento, le gestioni patrimoniali e i prodotti assicurativi.
I primi, secondo i dati rilevati da AIPB, gestiscono il 23,7% delle masse complessive del settore. Le gestioni patrimoniali vantano asset under management pari al 17,5% del totale delle masse servite dall’industria. E i prodotti assicurativi arrivano a una quota pari al 16,7%.
Dati che dimostrano “il peso sempre crescente di un risparmio più consapevole, dinamico, potenzialmente aperto a investire nell’economia reale, e quindi a sostenere la crescita economica del Paese” spiega Antonella Massari, segretario generale AIPB, e che rivelano anche il crescente ruolo dei servizi basati sulla consulenza finanziaria (sia essa a pagamento, non a pagamento, o compresa nelle gestioni patrimoniali).
Dalla ricerca AIPB, infatti, emerge che oggi il 49% delle masse private sono gestite con servizi di consulenza non a pagamento, alle quali si aggiungono il 18% degli asset destinati a servizi di gestione patrimoniale e il 12% di masse affidate a servizi di consulenza a pagamento. Solo il 10% delle masse sono destinate all’attività di execution only e l’11% al servizio di deposito e custodia.
Complessivamente il patrimonio servito dal mondo del private banking è cresciuto, tra il 2016 e il 2015 del 5% (763 mld contro i precedenti 726 mld), portando le masse complessive a rappresentare “più di un terzo del PIL italiano, ed è quindi importante che, attraverso la consulenza di professionisti dedicati, e in una logica di educazione finanziaria, queste masse non vadano ad alimentare uno statico rendimento finanziario, ma, siano strumento, oltreché di legittima soddisfazione economica per il cliente, di promozione dello sviluppo economico” conclude Antonella Massari.