CONTENUTO SPONSORIZZATO A CURA DI MAN GROUP
 3 min
Introduzione
Gli indicatori di trend following, come l’SG Trend e il BTOP50, hanno registrato a fine agosto i migliori rendimenti dal 20001, in un contesto di performance insoddisfacenti delle asset class tradizionali come i titoli azionari e obbligazionari. Secondo noi, questo non deve sorprendere. Innanzitutto, stiamo assistendo alla presenza di forti trend sui mercati dei future, sensibili ai temi macroeconomici come l’inflazione. Inoltre, le strategie di trend following hanno dimostrato storicamente buone performance durante le crisi azionarie, e studi accademici hanno indicato la capacità di ottenere buoni risultati anche durante le crisi del reddito fisso (si veda la Bibliografia per maggiori dettagli).
In questo breve articolo approfondiamo alcuni aspetti dei rendimenti del trend following di quest’anno e ci interroghiamo se la recente performance positiva di questo tipo di strategie dipenda solo dal protrarsi delle preoccupazioni riguardo all’andamento dell’inflazione e all’indebolimento delle classi di attivo tradizionali.
Trend following: la strategia alternativa del momento
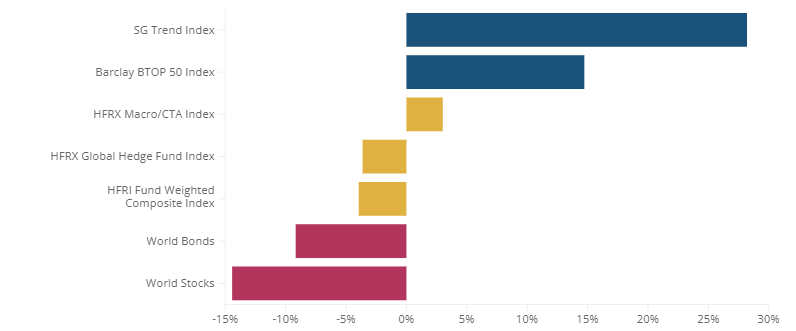
Le strategie di trend following hanno riportato, finora, un 2022 eccezionale, sovraperformando non solo le classi di attivo tradizionali, come i titoli azionari e quelli obbligazionari, ma anche gli hedge fund in generale (Figura 1).
Fonte: Man Group, Bloomberg, MSCI, BarclayHedge, HFRI e HFRX. Intervallo temporale, da inizio anno al 31 agosto 2022.
Titoli obbligazionari mondiali rappresentati dal Barclays Capital Global Aggregate Bond Index Hedged USD. Titoli azionari mondiali rappresentati dall’MSCI World Net Total Return Index Hedged USD.
Abbiamo ampiamente illustrato i vantaggi delle strategie di trend following durante i periodi d’inflazione (Neville et al, 2021) e di crisi sui mercati azionari (Harvey et al, 2019, Hamill et al, 2017). La differenza nella performance degli indici BTOP50 e SG Trend, composti rispettivamente da 20 e 10 costituenti, indica la presenza di una notevole dispersione tra i gestori di strategie di trend following nel 2022. Ciò
potrebbe dipendere da vari fattori – obiettivi di rischio, allocazioni di mercato, modelli e velocità di trading, ecc. – difficili da quantificare senza una conoscenza dettagliata di come operano i singoli manager. In Man AHL, tuttavia, abbiamo la fortuna di poter gestire molteplici programmi di trend following, che abbracciano l’intero spettro di mercati, modelli e budget di rischio.Ci troviamo quindi potenzialmente in una buona posizione per isolare i veri fattori trainanti della performance.
Tradizionale batte Non-tradizionale nel 2022
Nel 2022 abbiamo scoperto che la semplicità paga: le strategie pure di trend following che fanno trading sui più grandi mercati dei future hanno riportato le performance migliori. I temi macroeconomici stanno guidando i mercati, a nostro avviso; inflazione, attività delle banche centrali, guerra, strozzature della catena di approvvigionamento, deglobalizzazione e ripresa post-pandemica, per citarne solo alcuni. Sono tutti elementi interconnessi, ovviamente, ma si tratta di tendenze macro che si osservano meglio in strumenti macro-sensibili come i future sui mercati globali, siano essi indici azionari a livello nazionale, titoli governativi o le più grandi commodity del mondo. Quelli che oggi vengono chiamati trend follower “non tradizionali” o “dei mercati alternativi” generalmente presentano un ventaglio più ampio di fattori trainanti dei prezzi e una migliore diversificazione attraverso la negoziazione in una vasta gamma di mercati tipicamente OTC (over-the-counter), come gli swap sui tassi d’interesse dei mercati emergenti o i mercati idroelettrici europei.
È evidente che, quando i trend si concentrano su determinati mercati in un momento specifico, maggiore è la concentrazione delle posizioni del trend follower su tali mercati, migliore risulterà la performance in quel momento. È quanto sta avvenendo ora: le strategie di trend following tradizionali (mercati future) hanno ampiamente sovraperformato le strategie di trend following non tradizionali (principalmente mercati OTC).
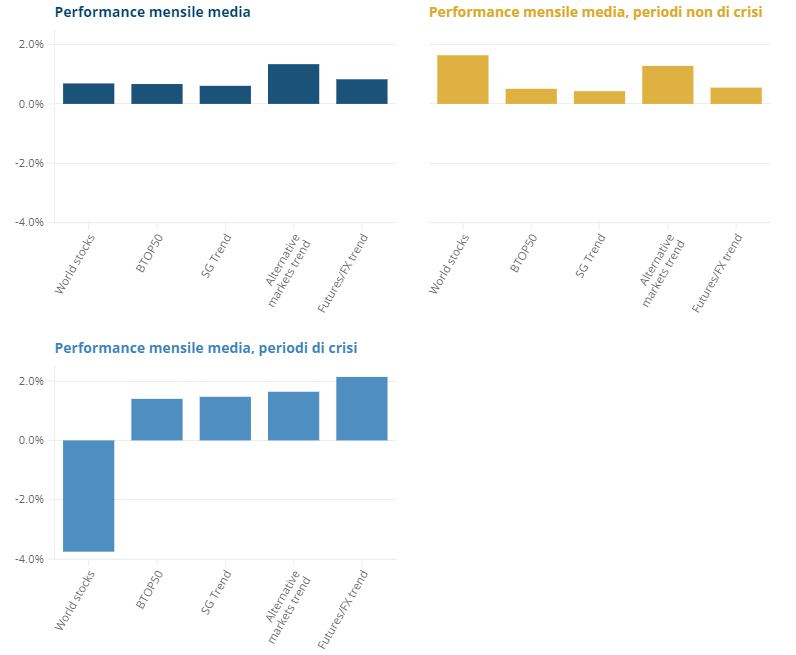
Nel lungo periodo, riteniamo che la diversificazione rappresenti una caratteristica essenziale nella costruzione di solide strategie di trend following. La figura 2 mostra come una strategia che segue i trend dei mercati alternativi, offrendo una maggiore diversificazione, superi una strategia simulata di trend dei future/FX. Ciò si verifica soprattutto nei periodi non di crisi. Tuttavia, non è quanto avviene nei periodi di crisi come durante la Crisi finanziaria globale del 2008 e la crisi determinata dalla pandemia di coronavirus nel 2020.
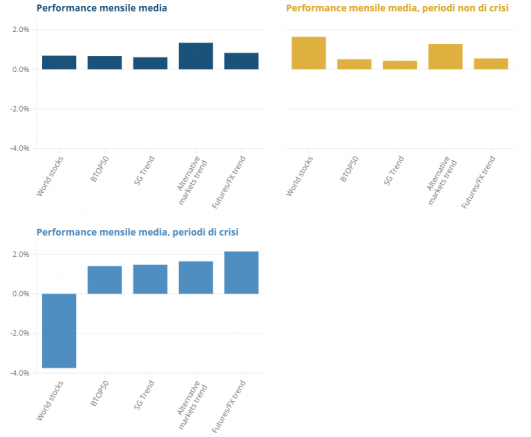
La performance passata simulata non è indicativa di risultati futuri. I rendimenti possono aumentare o diminuire a causa di fluttuazioni valutarie.
Fonte: Man Group, Bloomberg; tra il 1 settembre 2005 e il 31 agosto 2022.
I periodi di crisi a cui si fa riferimento sono: Ago-Set 98, Set 00-Set 02, Ott 07-Feb 09, Mag-Giu 10, Mag-Set 11, Ott-Dic18, Feb-Mar 20, Gen-Ago 22.
Nota: dati normalizzati rispetto alla stessa volatilità dei titoli azionari mondiali (14%). Titoli azionari mondiali rappresentati dall’indice MSCI World Net Total Return con copertura in USD. I risultati dei trend alternativi derivano da una strategia che opera principalmente sui mercati OTC. I risultati dei trend dei future/FX si basano su strategie negoziate prevalentemente sui mercati future/FX. I dati di performance della strategia sono simulati e vengono mostrati solo a scopo informativo. I dati simulati non rappresentano la performance effettiva della strategia o di un fondo e non devono essere utilizzati come guida per il futuro. Questo approccio presenta limitazioni intrinseche, tra cui il fatto che i risultati potrebbero non riflettere l’impatto che fattori economici e di mercato rilevanti avrebbero potuto avere sul processo decisionale del gestore degli investimenti e/o sull’applicazione di eventuali modelli di trading se la strategia fosse stata gestita per tutto il periodo in cui è illustrata la performance simulata.
È vero che la diversificazione è meno efficace in un periodo di crisi? Il termine “crisi” si riferisce in genere ai mercati sviluppati, il più delle volte a quelli azionari. L’annuncio di una crisi nel settore dell’energia idroelettrica europea raramente fa notizia o influenza l’andamento dei mercati finanziari. Di conseguenza, ci sembra logico che, se un investitore desidera una copertura dalla crisi, gli strumenti preferiti da un trend follower siano i mercati globali dei future.
L’outlook per il trend following
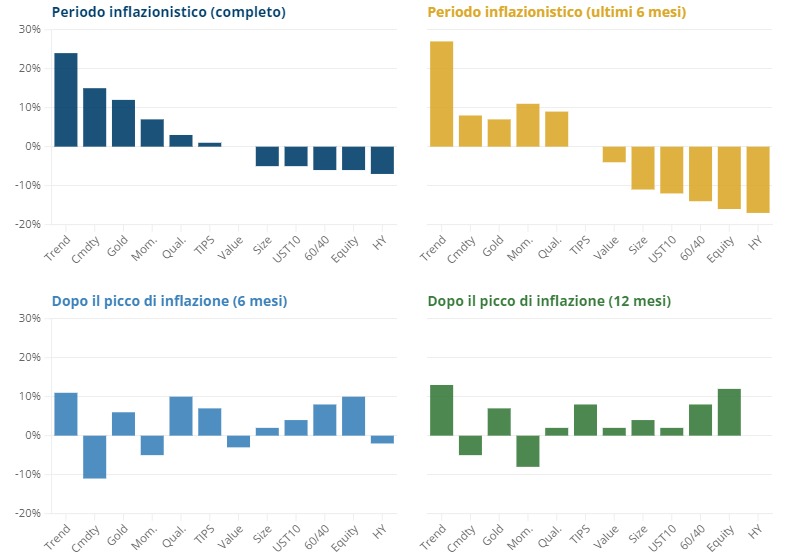
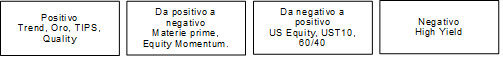
Ma un conto è la storia, un conto è quello che ci attende in futuro. La Figura 3 riproduce un grafico tratto da un articolo di Draaisma & Neville (2022), mostrando come il trend following non solo performi bene nei periodi inflazionistici in generale ma anche negli ultimi sei mesi dell’episodio, nonché nei 6 e 12 mesi successivi al picco dell’inflazione.
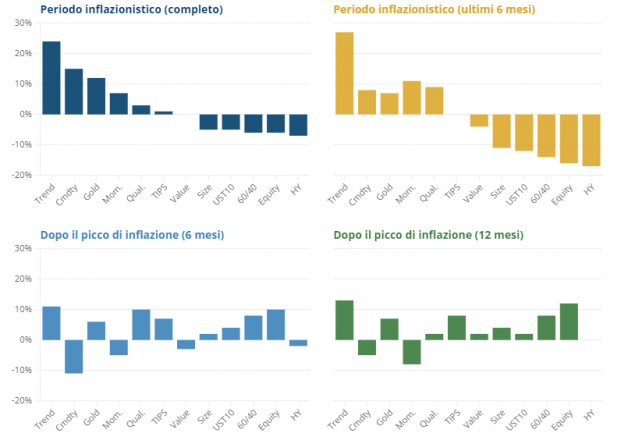
La performance passata simulata non è indicativa di risultati futuri. I rendimenti possono aumentare o diminuire a causa di fluttuazioni valutarie.
Fonte: i titoli azionari sono quelli dello S&P 500, utilizzando i dati del professor Shiller. UST10 proviene da GFD. 60/40 è il portafoglio mensile ribilanciato: 60% azionario, 40% obbligazionario. Le materie prime sono tratte dalla proxy di un portafoglio equal weight di tutti i contratti future come appaiono nel corso della storia. Il periodo dal 1926 al 1946 si basa sul lavoro svolto da AQR. Dal 1946 utilizziamo i rendimenti dal database Man AHL. Gli stili sono i portafogli Fama-French (Mom., Value (HML) e Size (SMB)) e AQR (QMJ) per Quality. TIPS prima del 1997 basati su un backcast di William Marshall in Goldman Sachs, altrimenti Bloomberg. Portafoglio HY costruito dal team Man DNA, utilizzando i dati forniti da Morgan Stanley; dal 28 aprile 2022.
Questo è un punto importante: ci dice anche che, utilizzando una strategia di trend following, non è necessario essere in grado di prevedere quando un periodo inflazionistico potrebbe raggiungere il picco o concludersi. Intuitivamente, ciò è dovuto al fatto che, dato un lasso temporale sufficiente, è probabile che le strategie di trend following adottino la direzione del mercato, che si tratti di posizioni lunghe su materie prime, corte su obbligazioni e azioni nei periodi d’inflazione o viceversa dopo picchi inflazionistici.
Conclusione
Il trend following è una strategia fondamentalmente intuitiva che dovrebbe performare bene quando i mercati si muovono molto, come spesso accade nei contesti inflazionistici. Inoltre, se un investitore vuole adeguare una strategia di trend following a una crisi e tale crisi interessa le macroeconomie, riteniamo che si dovrebbero utilizzare strumenti sensibili all’andamento del quadro macroeconomico.
Bibliografia
Neville, H., T. Draaisma, B. Funnell, C. Harvey, and O. Van Hemert, “The Best Strategies For Inflationary Times”, March 2021. Available at SSRN: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3813202
Harvey, C. R., E. Hoyle, S. Rattray, M. Sargaison, D. Taylor, and O. Van Hemert “The Best of Strategies for the Worst of Times: Can Portfolios Be Crisis Proofed?”. July 2019. Journal of Portfolio Management, Volume 45, number 5. Available at https://www.man.com/maninstitute/best-of-strategies-for-the-worst-of-times
Hamill, C., S. Rattray, and O. Van Hemert, “Trend Following: Equity and Bond Crisis Alpha” (August 30, 2016). Available at SSRN: https://ssrn.com/abstract=2831926
Draaisma, T., and H. Neville (2022); “Inflation can go down as well as up”; https://www.man.com/maninstitute/road-ahead-inflation-up-down
Informazioni importanti
Queste informazioni vengono comunicate e distribuite dall’entità legale di Man di riferimento identificata qui sotto (e di seguito chiamata la “Società”) e soggetta alle seguenti condizioni e restrizioni nelle rispettive giurisdizioni.
Le opinioni espresse sono quelle dell’autore e potrebbero non essere le stesse di ogni impiegato di Man Group plc (‘Man’). Tali opinioni sono soggette a cambiamenti senza previa notifica, sono a scopo puramente informativo e non costituiscono un’offerta o un invito a investire in alcun strumento finanziario o in altri prodotti per cui la società o le sue affiliate agiscono da promotori o per cui eseguono un servizio di natura finanziaria.
Qualsiasi organizzazione, strumento finanziario o prodotto descritto in questo articolo viene menzionato a scopo indicativo e non costituisce una raccomandazione di acquisto o vendita. Né la Società né gli autori dovrebbero essere responsabili per le azioni intraprese sulla base delle informazioni fornite. Affermazioni contenute in questo materiale riguardanti obiettivi, strategie, visioni e altri aspetti non ancora avvenuti possono essere delle previsioni e sono basati sulle momentanee indicazioni e aspettative.
Queste previsioni sono attuali soltanto al momento in cui sono state scritte e la Società non ha alcun obbligo per aggiornare o rivedere tali previsioni. Queste previsioni sono inoltre soggette a rischi e incertezze che possono risultare in eventi sostanzialmente differenti da quelli contenuti nell’articolo.
La Società e le sue affiliate potrebbero o meno avere una posizione negli strumenti finanziari menzionati e potrebbero o meno eseguire operazioni di trading in tali strumenti. Le performance passate non sono indicative di risultati futuri.
Salvo diversa indicazione, questo materiale è stato preparato da AHL Partners LLP (‘Società di Gestione’) (società numero OC380907), registrato in Inghilterra e Galles presso Riverbank House, 2 Swan Lane, Londra, EC4R 3AD. Autorizzato e regolamentato nel Regno Unito dalla Financial Conduct Authority.
Spazio Economico Europeo: Salvo diversa indicazione, questo materiale è comunicato nello Spazio Economico Europeo da Man Asset Management (Ireland) Limited (‘MAMIL’), registrata in Irlanda sotto il numero 250493 e con sede legale in 70 Sir John Rogerson’s Quay, Grand Canal Dock, Dublin 2, Ireland. MAMIL è autorizzata e regolata dalla Central Bank of Ireland sotto il numero C22513.
Questo materiale è di proprietà riservata e non può essere riprodotto o altrimenti diffuso in tutto o in parte senza previo consenso scritto. Si ritiene che i servizi dati e le informazioni disponibili da fonti pubbliche utilizzate nella creazione di questo materiale siano affidabili. Tuttavia, la precisione non è garantita. © Man 2022.
MKT005791/SU/IT/1-1
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.