 2 min 30 sec – Articolo pubblicato su FR MAGAZINE | Ago-Set 2017 |

L’Italia ha consolidato negli ultimi vent’anni il sistema del voto di lista per la nomina degli organi sociali delle società quotate, che consente agli investitori istituzionali di contribuire alla composizione dei consigli di amministrazione e dei collegi sindacali delle società nelle quali essi investono i loro patrimoni.
Al di là delle specificità tecniche del sistema italiano del voto di lista (cfr. “Corporate governance e stewardship, l’Italia è all’avanguardia” su Focus n. 5/2017), la proposta e l’elezione di candidati nel consiglio di amministrazione delle società quotate anche da parte di soggetti diversi dall’incumbent – sia esso rappresentato dal consiglio di amministrazione uscente, come nell’esperienza statunitense, o dall’azionista di maggioranza/gruppo di controllo, più familiare ai contesti continentali – rappresenta un fil rouge sempre più nitidamente tratteggiato nelle esperienze comparate di governo societario.
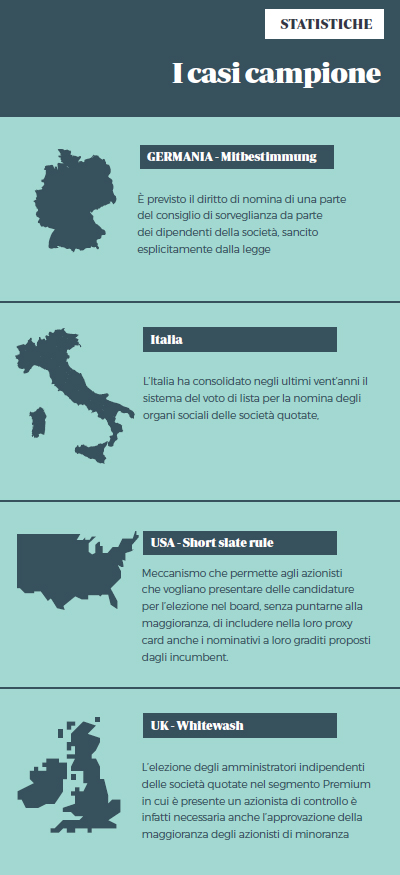
Gli esempi di sistemi analoghi nel mondo sono molteplici. A partire dal 1992, una modifica legislativa ad hoc ha introdotto negli Stati Uniti la c.d. short slate rule, meccanismo che permette agli azionisti che vogliano presentare delle candidature per l’elezione nel board, senza puntarne alla maggioranza, di includere nella loro proxy card anche i nominativi a loro graditi proposti dagli incumbent. La presentazione di una lista, seppure di “minoranza”, comporta tuttavia un ingente impiego di risorse a carico dell’azionista presentatore e i costi da questi sopportati sono rimborsati dalla società solamente in caso di effettiva elezione dei candidati di minoranza.
Anche alla luce di ciò, alla short slate rule si è poi affiancato il c.d. proxy access, meccanismo che permette agli azionisti/gruppi di azionisti che rispettino alcuni requisiti di presentare propri candidati per l’elezione nel board, riservando loro una parte dei posti disponibili. La disciplina dell’istituto, demandata in via esclusiva all’autonomia privata, si concretizza solitamente nella “struttura 3/3/20/20”: un azionista, da solo o in gruppo fino ad un massimo di 20 azionisti, che possiede continuativamente per un
periodo di 3 anni il 3% del capitale della società, ha il diritto di nominare fino al 20% del totale dei componenti del board. Gli emittenti americani che hanno adottato volontariamente nei propri statuti il proxy access, anche a seguito di engagement con gli investitori, alla data di oggi sono molti e in continuo incremento.
 In questo contesto, poiché il sistema del voto di lista italiano ha ormai da tempo caratteristiche ben definite e ha raggiunto negli anni diversi risultati, appare oggi possibile trarre alcune conclusioni sulla base dell’esperienza maturata, anche alla luce del numero crescente di codici di stewardship approvati nel mondo (attualmente una ventina tra codici nazionali e sovranazionali) e dei contenuti della Direttiva (UE) 2017/828 che modifica la direttiva sui diritti degli azionisti e che ha come fine quello di incoraggiare l’impegno a lungo termine degli azionisti.
Nel considerando 14 della Direttiva si legge, infatti, che “un impegno efficace e sostenibile degli azionisti costituisce uno dei pilastri del modello di governo societario delle società quotate, basato su in sistema di pesi e contrappesi tra i diversi organi e i diversi portatori di interesse. Il maggiore coinvolgimento degli azionisti nel governo societario delle società rappresenta una delle leve che possono contribuire a migliorare i risultati finanziari e non finanziari delle società, anche per quanto riguarda i fattori ambientali, sociali e di governo”.
In quest’ottica vale la pena sottolineare, tra gli altri, gli effetti che il voto di lista ha proprio sul tasso di partecipazione assembleare: anche in ragione della possibilità di partecipare alla composizione degli organi sociali, eleggendone alcuni membri, un numero crescente di investitori istituzionali – sempre di più anche internazionali – ha esercitato negli anni ed esercita in modo vieppiù massiccio i diritti di voto nelle assemblee.
Il voto di lista inoltre consente agli investitori istituzionali di esercitare un engagement continuo e sempre più maturo con gli emittenti quotati partecipati, realizzando così quanto da ultimo rappresentato nel considerando 15 della direttiva: “gli investitori istituzionali e i gestori di attivi sono spesso azionisti importanti delle società quotate dell’Unione e di conseguenza possono svolgere un ruolo di rilievo nel governo societario di queste ultime”.
Questo concetto per la verità era già chiaramente contenuto nel primo codice di stewardship, quello britannico, al quale tutti gli altri si sono ispirati e del quale si richiama, in conclusione, un passaggio della parte introduttiva: “For investors, stewardship is more than just voting. Activities may include monitoring and engaging with companies on matters of strategy, performance, risk, capital structure and corporate governance, including culture and remuneration”.

