13 maggio 2019
In breve

Non è il momento delle prese di beneficio
L’azionario crescerà ancora nei prossimi 6-12 mesi. Titoli Usa ancora preferibili a quelli europei, esposti a rischi maggiori. La view di Ethenea

CONTENUTO SPONSORIZZATO A CURA DI Man Group
 1 min
L’inflazione e il conseguente irrigidimento della politica monetaria hanno rappresentato uno shock per gli investitori nel 2022, portando molti mercati obbligazionari a registrare alcuni dei peggiori rendimenti dal lancio. Riteniamo che tali condizioni finanziarie più restrittive, nonostante i miglioramenti avvenuti di recente, siano destinate a perdurare (Figura 1).
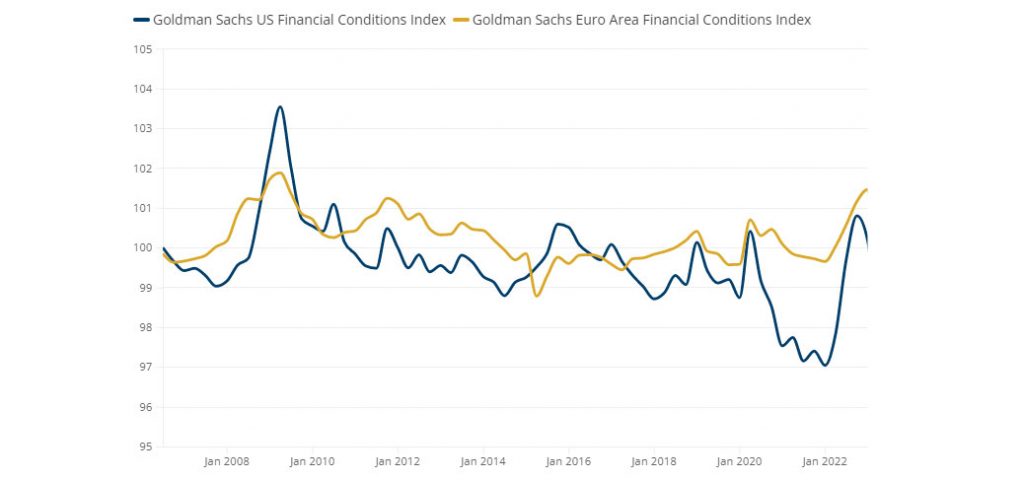
Fonte: Bloomberg; 31 dicembre 2022.
Le parti del mercato del credito sensibili all’andamento dei tassi d’interesse, come il segmento dell’investment grade, sono già state sottoposte a pressioni estreme, così come i settori la cui sopravvivenza dipendeva dai bassi costi di finanziamento, quali ad esempio l’immobiliare (Figura 2). Torneremo su questo punto più avanti nell’articolo.
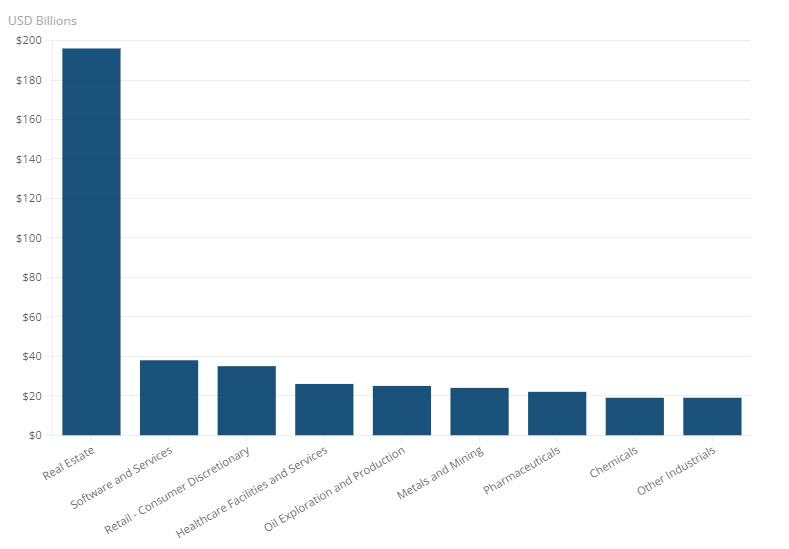
Fonte: Bloomberg; al 28 dicembre 2022.
Il mercato sembra inamovibile nella sua convinzione di una svolta della Federal Reserve verso una politica accomodante. Senza dubbio, alla fine, è ciò che accadrà. Riteniamo, tuttavia, che le previsioni del consensus sulle tempistiche di un pivot siano troppo ottimistiche. In effetti, con il ritorno della Cina nel panorama del commercio mondiale, l’inflazione potrebbe rimanere più persistente di quanto atteso dagli investitori. Dovremmo, quindi, essere pronti ad affrontare un contesto di tassi elevati (o forse normalizzati) nel breve termine. Ciò che dobbiamo chiederci è in quale area tali sviluppi potrebbero causare la tensione maggiore sul fronte degli investimenti.
Gli shock dell’inflazione e dei tassi nel 2022 hanno inciso non solo sui rendimenti complessivi del segmento obbligazionario, ma anche sui modelli di business di molte aziende che potevano operare soprattutto grazie alla disponibilità di finanziamenti a basso costo. La rapidità dell’aumento dei tassi e la conseguente volatilità, il sentiment prudente sul rischio e la mancanza di “dry powder” nel settore della gestione dei fondi hanno inoltre provocato una carenza d’offerta di nuove emissioni l’anno scorso. È probabile che tali condizioni permangano nel prossimo futuro e i rifinanziamenti del debito esistenti dovranno competere con potenziali nuovi accordi per finanziare i recenti acquisti di private equity.
Il mercato europeo dei prestiti a leva potrebbe trovarsi in una situazione ancora più precaria, con oltre il 70% delle emissioni non coperte contro un contesto di rialzo dei tassi d’interesse, poiché i finanziamenti sono stati erogati presupponendo tassi perennemente bassi1. Probabilmente ciò non sarà l’unica fonte di stress, in quanto la mancanza di clausole di garanzia (covenant) nei contratti di finanziamento potrebbe anche comportare riprese inferiori rispetto a quanto precedentemente sperimentato in quest’asset class. Inoltre, vi sono altri rischi da prendere in considerazione: fondamentali generalmente più deboli, leva finanziaria già alta all’emissione tra le aziende asset-light, scadenze più corte (Figura 3), una percentuale maggiore di singole B e una base di acquirenti meno flessibile (come nel caso degli obblighi di prestito garantiti) in questo perimetro di riferimento.
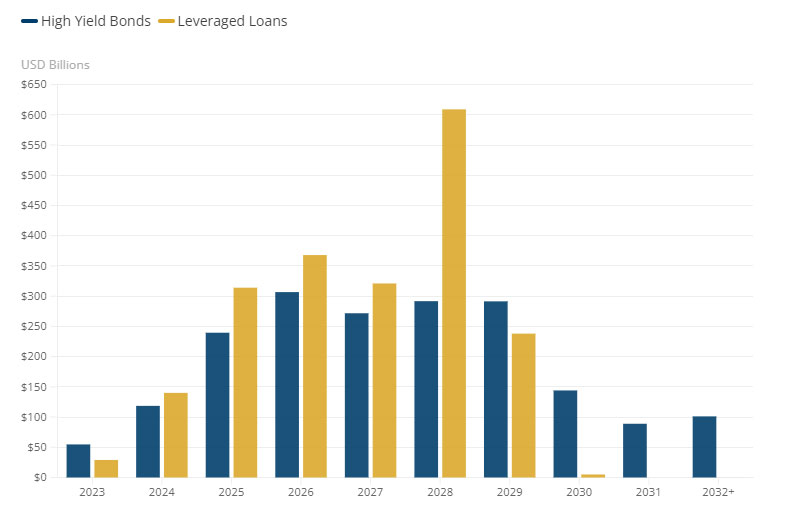 Fonte: JPMorgan e Man GLG; al 31 gennaio 2023.
Il probabile risultato di questo scenario è un aumento dello stress e delle sofferenze sia nell’high yield che per i prestiti a leva, con un concomitante incremento delle transazioni di “modifica ed estensione”, delle ricapitalizzazioni e delle ristrutturazioni di bilancio per rendere il carico di debiti adeguato al contesto prevalente. […]
L’azionario crescerà ancora nei prossimi 6-12 mesi. Titoli Usa ancora preferibili a quelli europei, esposti a rischi maggiori. La view di Ethenea
